Ngày 22/9/2026, Vietnam Report chính thức công bố Top 10 & Top 5 Công ty uy tín ngành Thực phẩm – Đồ uống năm 2026. Lễ tôn vinh các doanh nghiệp tiêu biểu sẽ diễn ra vào tháng 10/2026 tại Hà Nội.
Top 10 & Top 5 Công ty uy tín ngành Thực phẩm – Đồ uống năm 2026 được xây dựng dựa trên các nguyên tắc khoa học và khách quan. Các công ty được đánh giá, xếp hạng dựa trên ba tiêu chí chính: (1) Năng lực tài chính thể hiện trên báo cáo tài chính năm gần nhất; (2) Uy tín truyền thông được đánh giá bằng phương pháp Media Coding (mã hóa các bài viết về công ty trên các kênh truyền thông có ảnh hưởng); (3) Khảo sát đối tượng nghiên cứu và các bên liên quan được thực hiện cập nhật đến tháng 8/2026.
Danh sách 1: Top 10 Công ty Thực phẩm uy tín năm 2026 – Nhóm ngành: Sữa và sản phẩm từ sữa

Nguồn: Vietnam Report
Danh sách 2: Top 10 Công ty Thực phẩm uy tín năm 2026 – Nhóm ngành: Bánh kẹo và thực phẩm dinh dưỡng khác
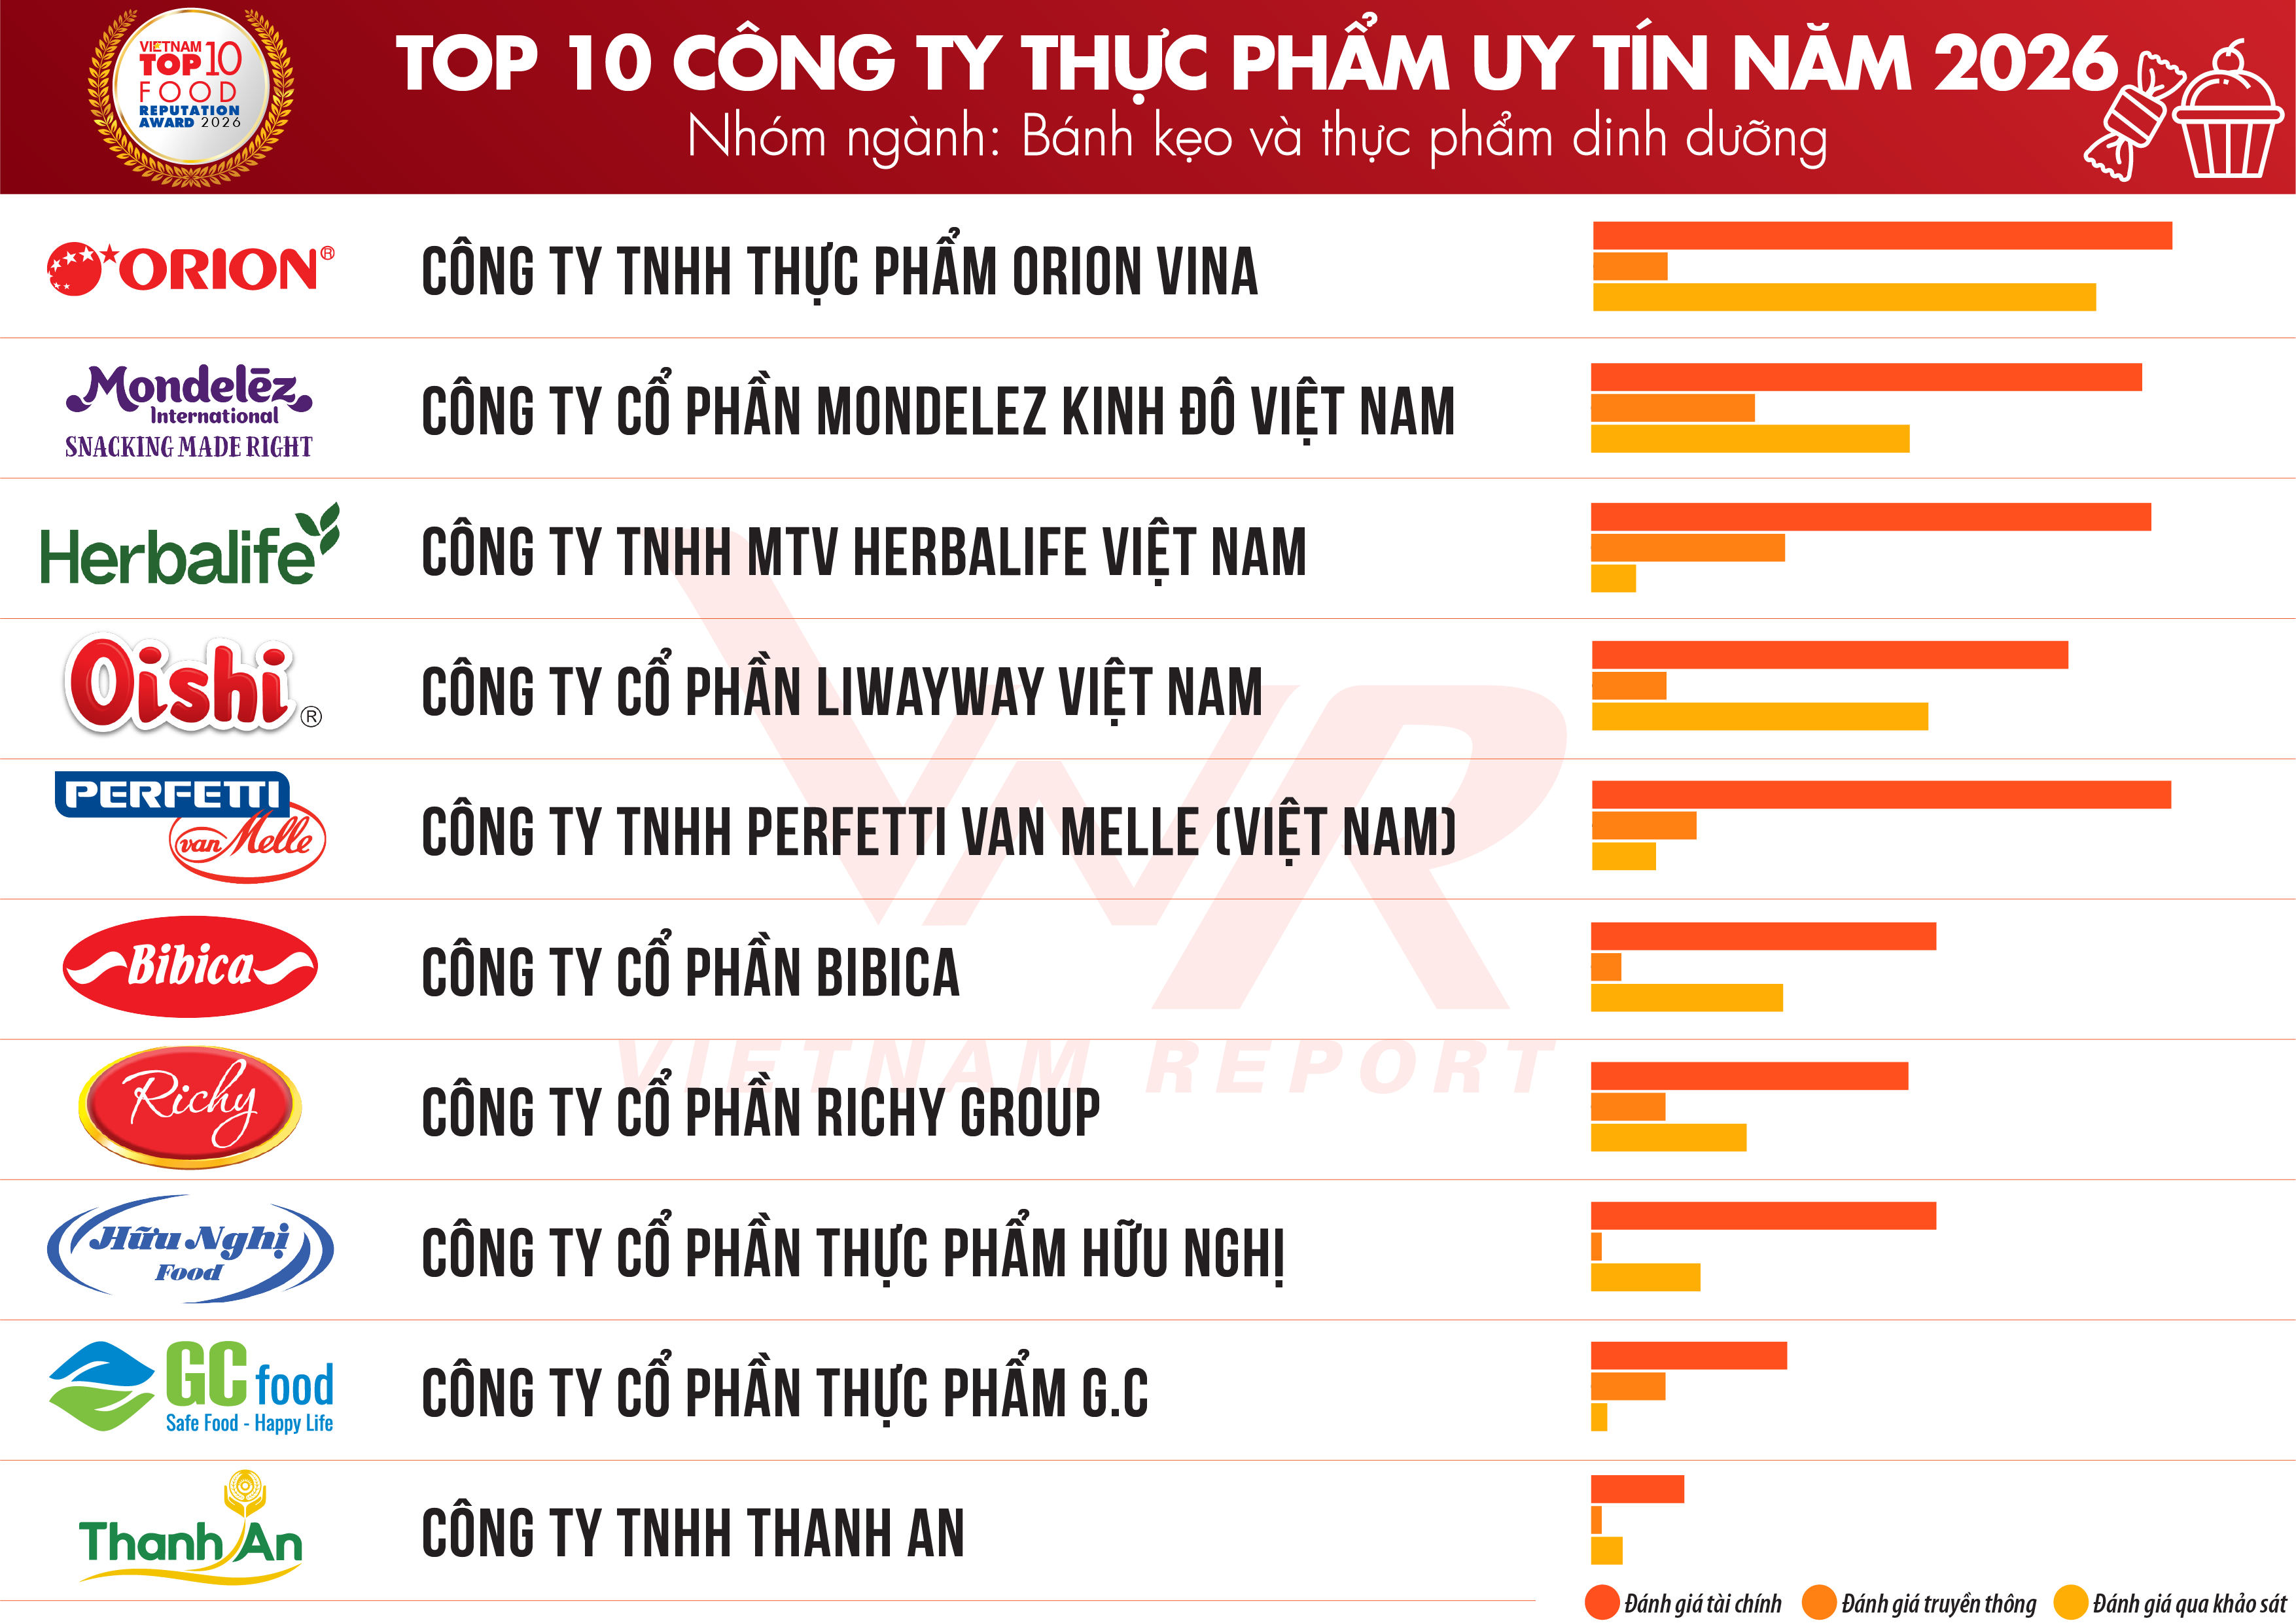
Nguồn: Vietnam Report
Danh sách 3: Top 10 Công ty Thực phẩm uy tín năm 2026 – Nhóm ngành: Đường, nước chấm, gia vị

Nguồn: Vietnam Report
Danh sách 4: Top 5 Công ty Thực phẩm uy tín năm 2026 – Nhóm ngành: Dầu ăn
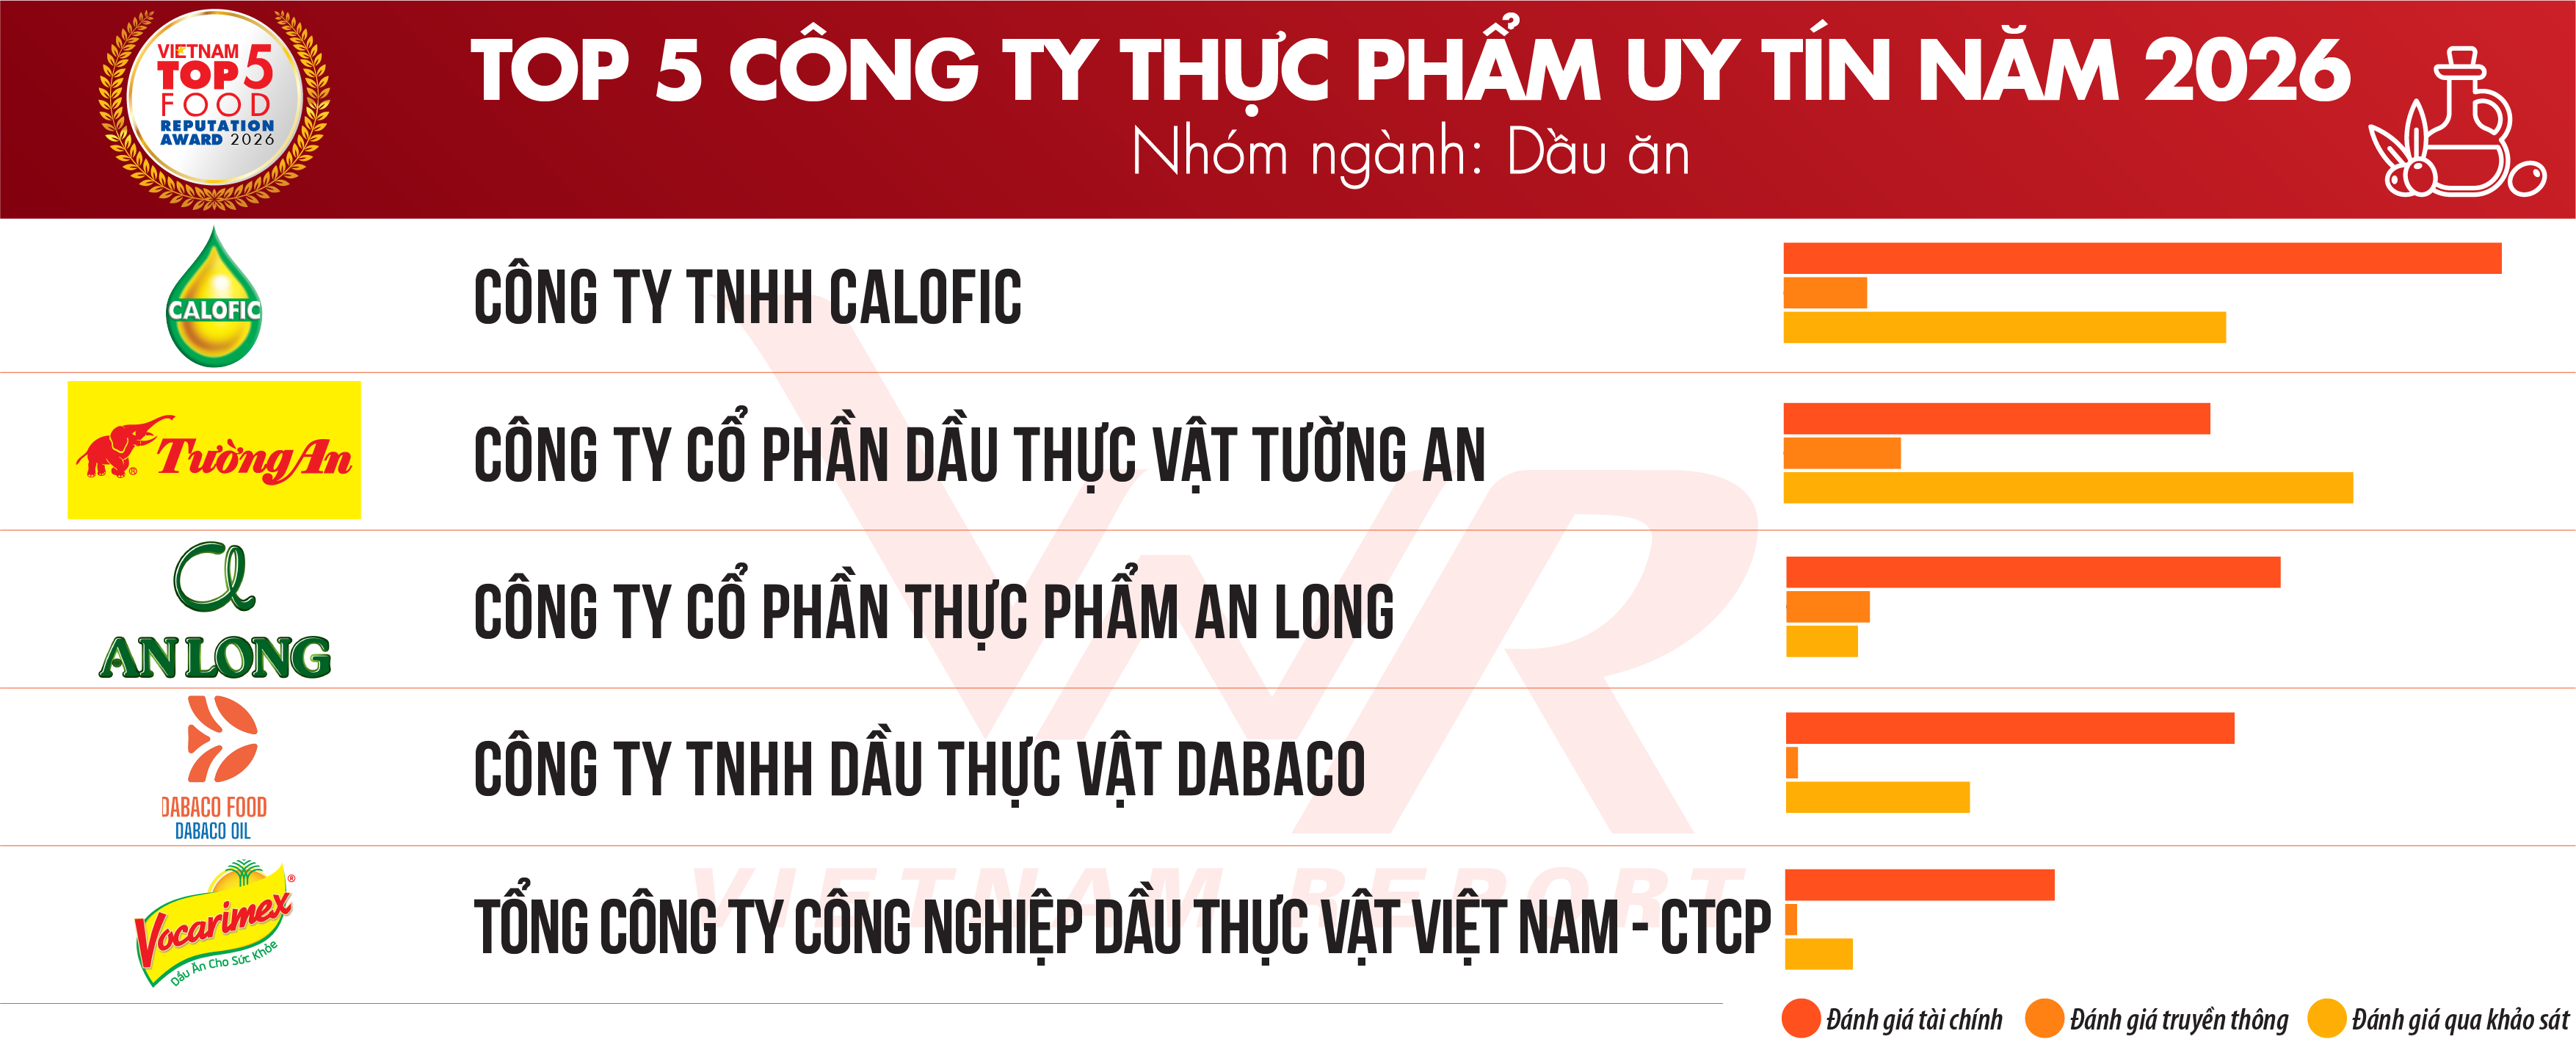
Nguồn: Vietnam Report
Danh sách 5: Top 5 Công ty Thực phẩm uy tín năm 2026 – Nhóm ngành: Thực phẩm khô, đồ ăn liền
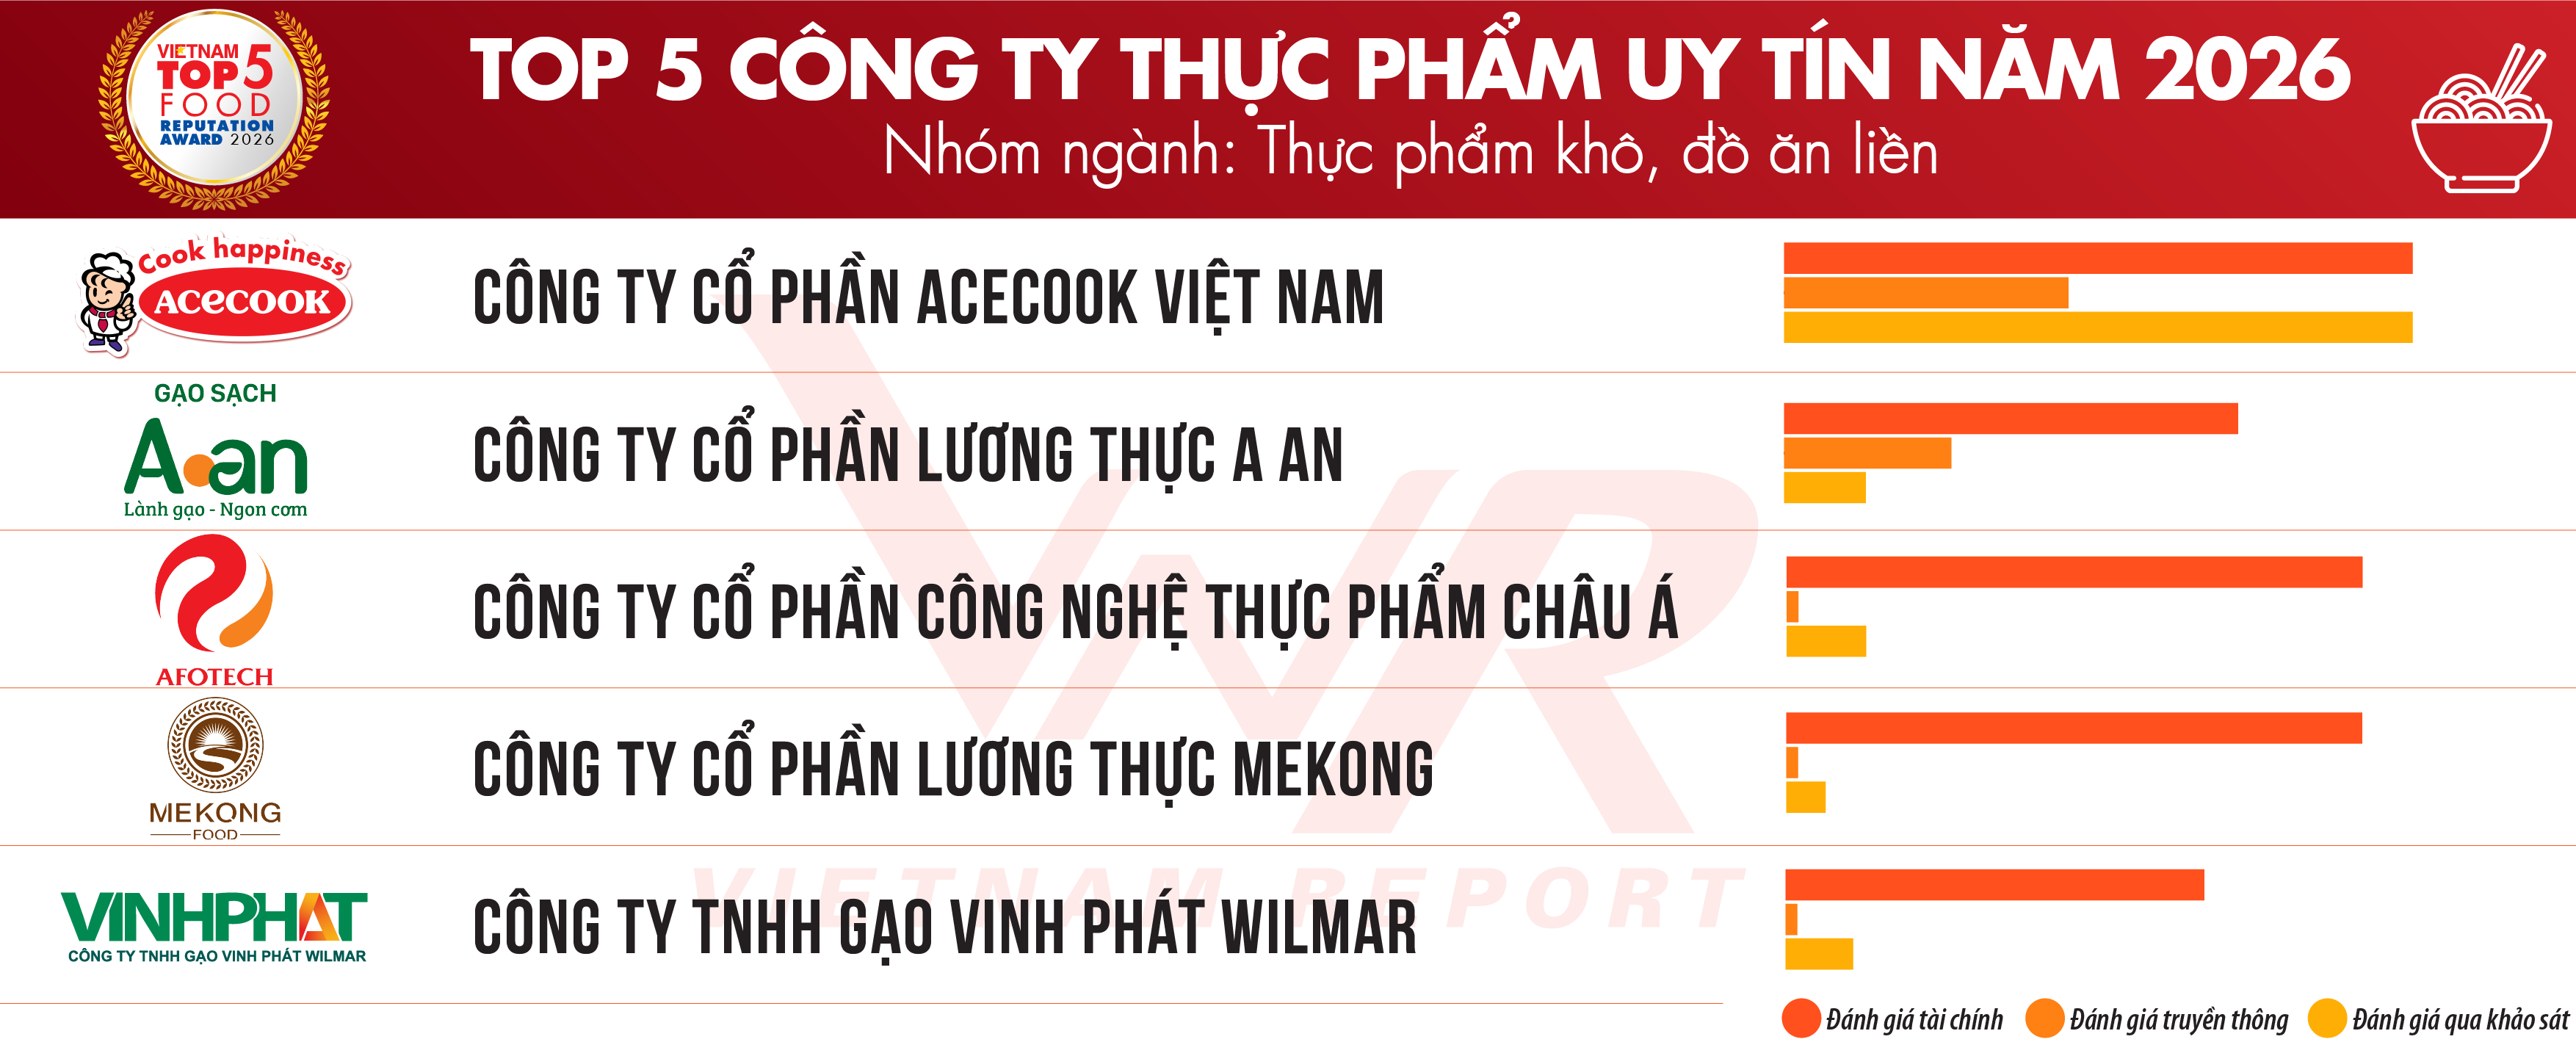
Nguồn: Vietnam Report
Danh sách 6: Top 5 Công ty Thực phẩm uy tín năm 2026 – Nhóm ngành: Thực phẩm tươi sống, đông lạnh
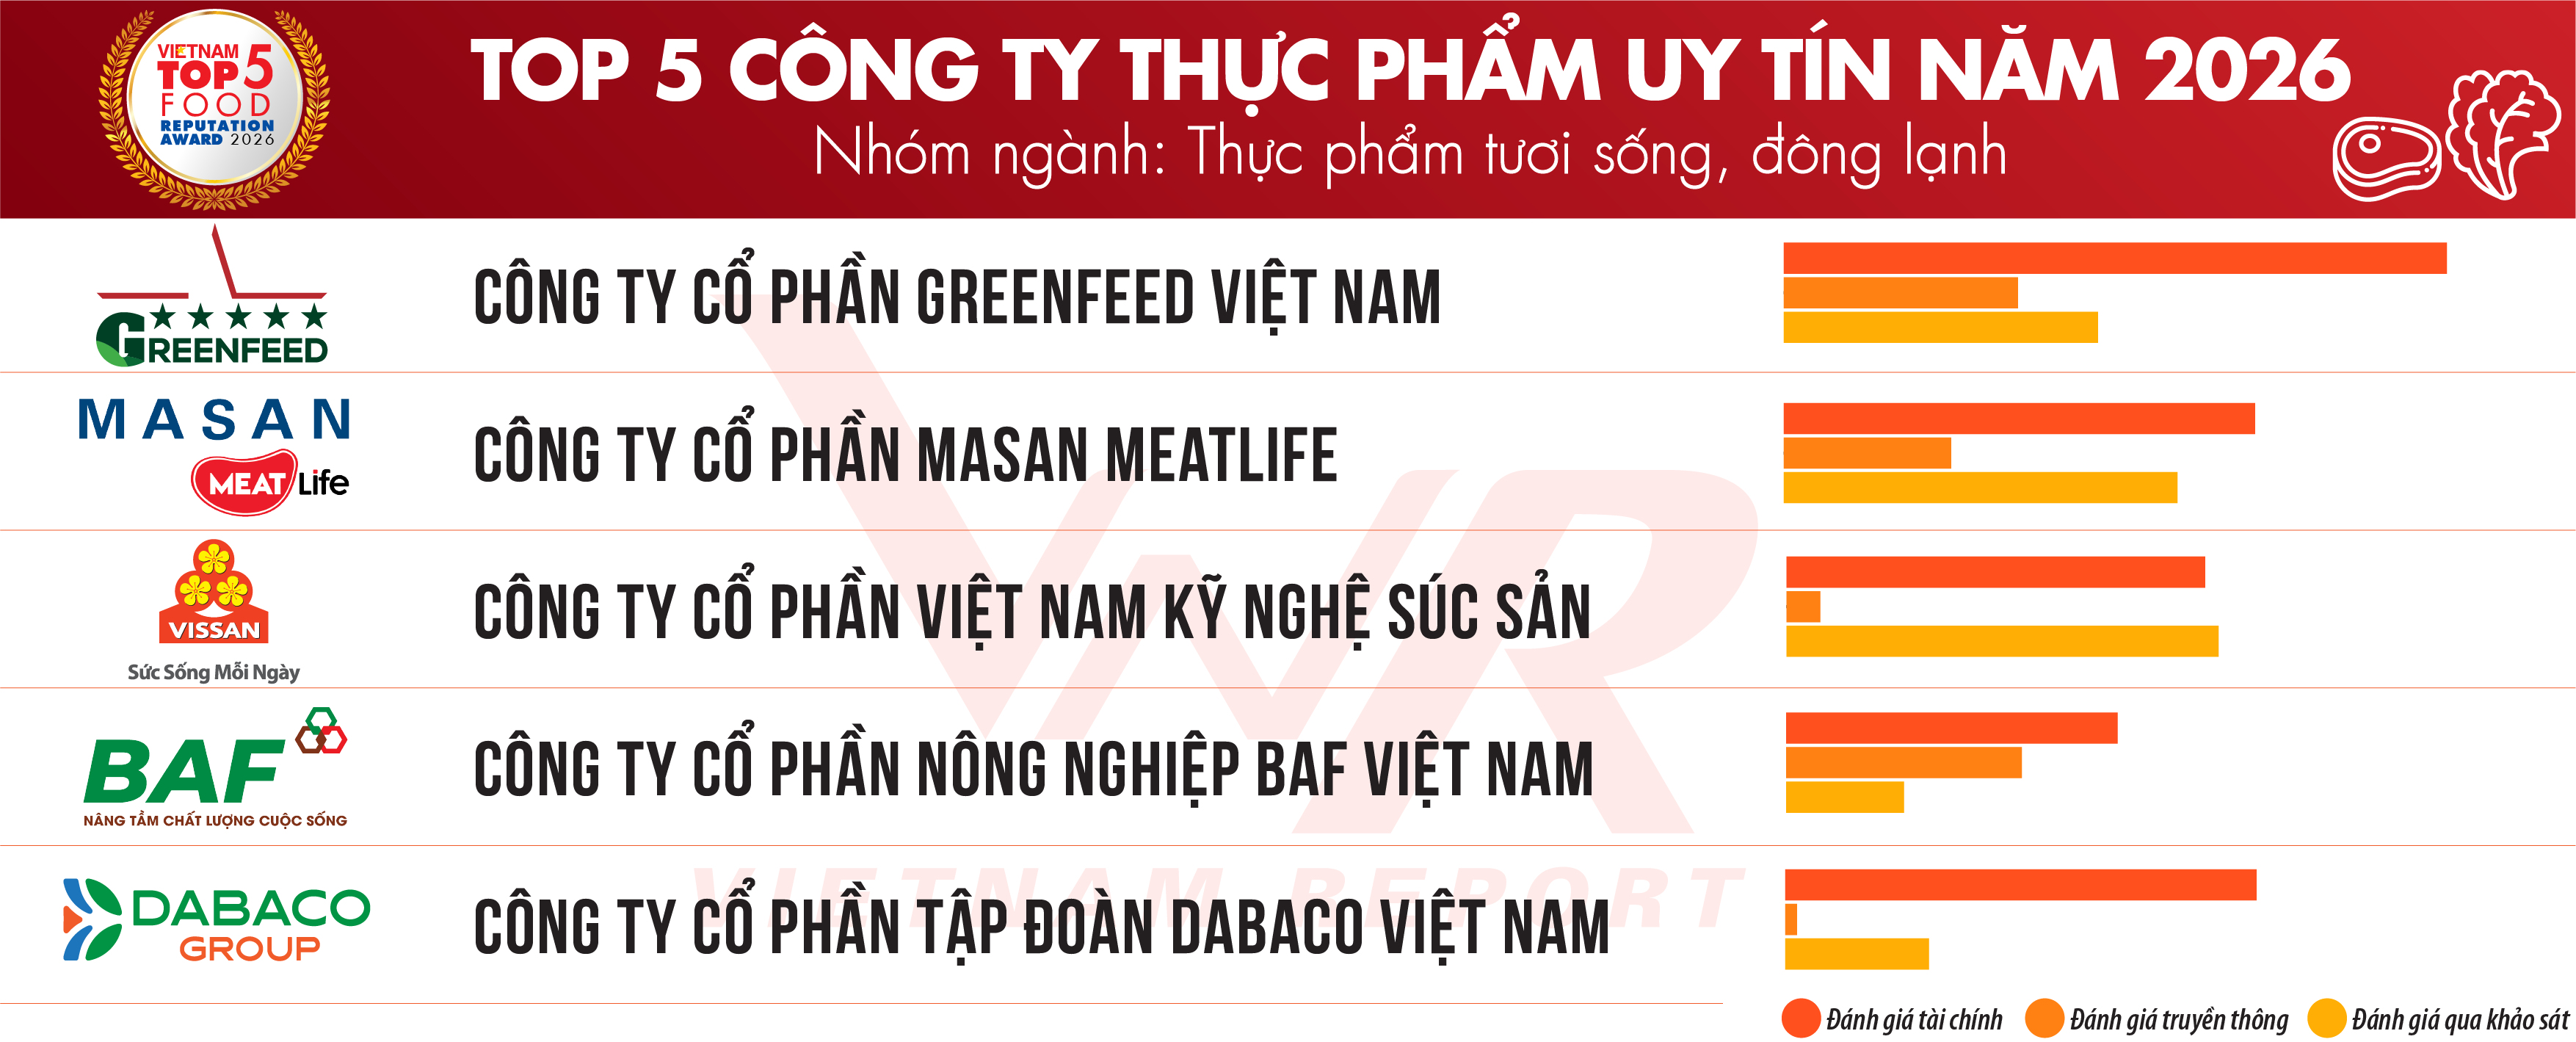
Nguồn: Vietnam Report
Danh sách 7: Top 5 Công ty Thực phẩm uy tín năm 2026 – Nhóm ngành: Thực phẩm sơ chế, chế biến sẵn
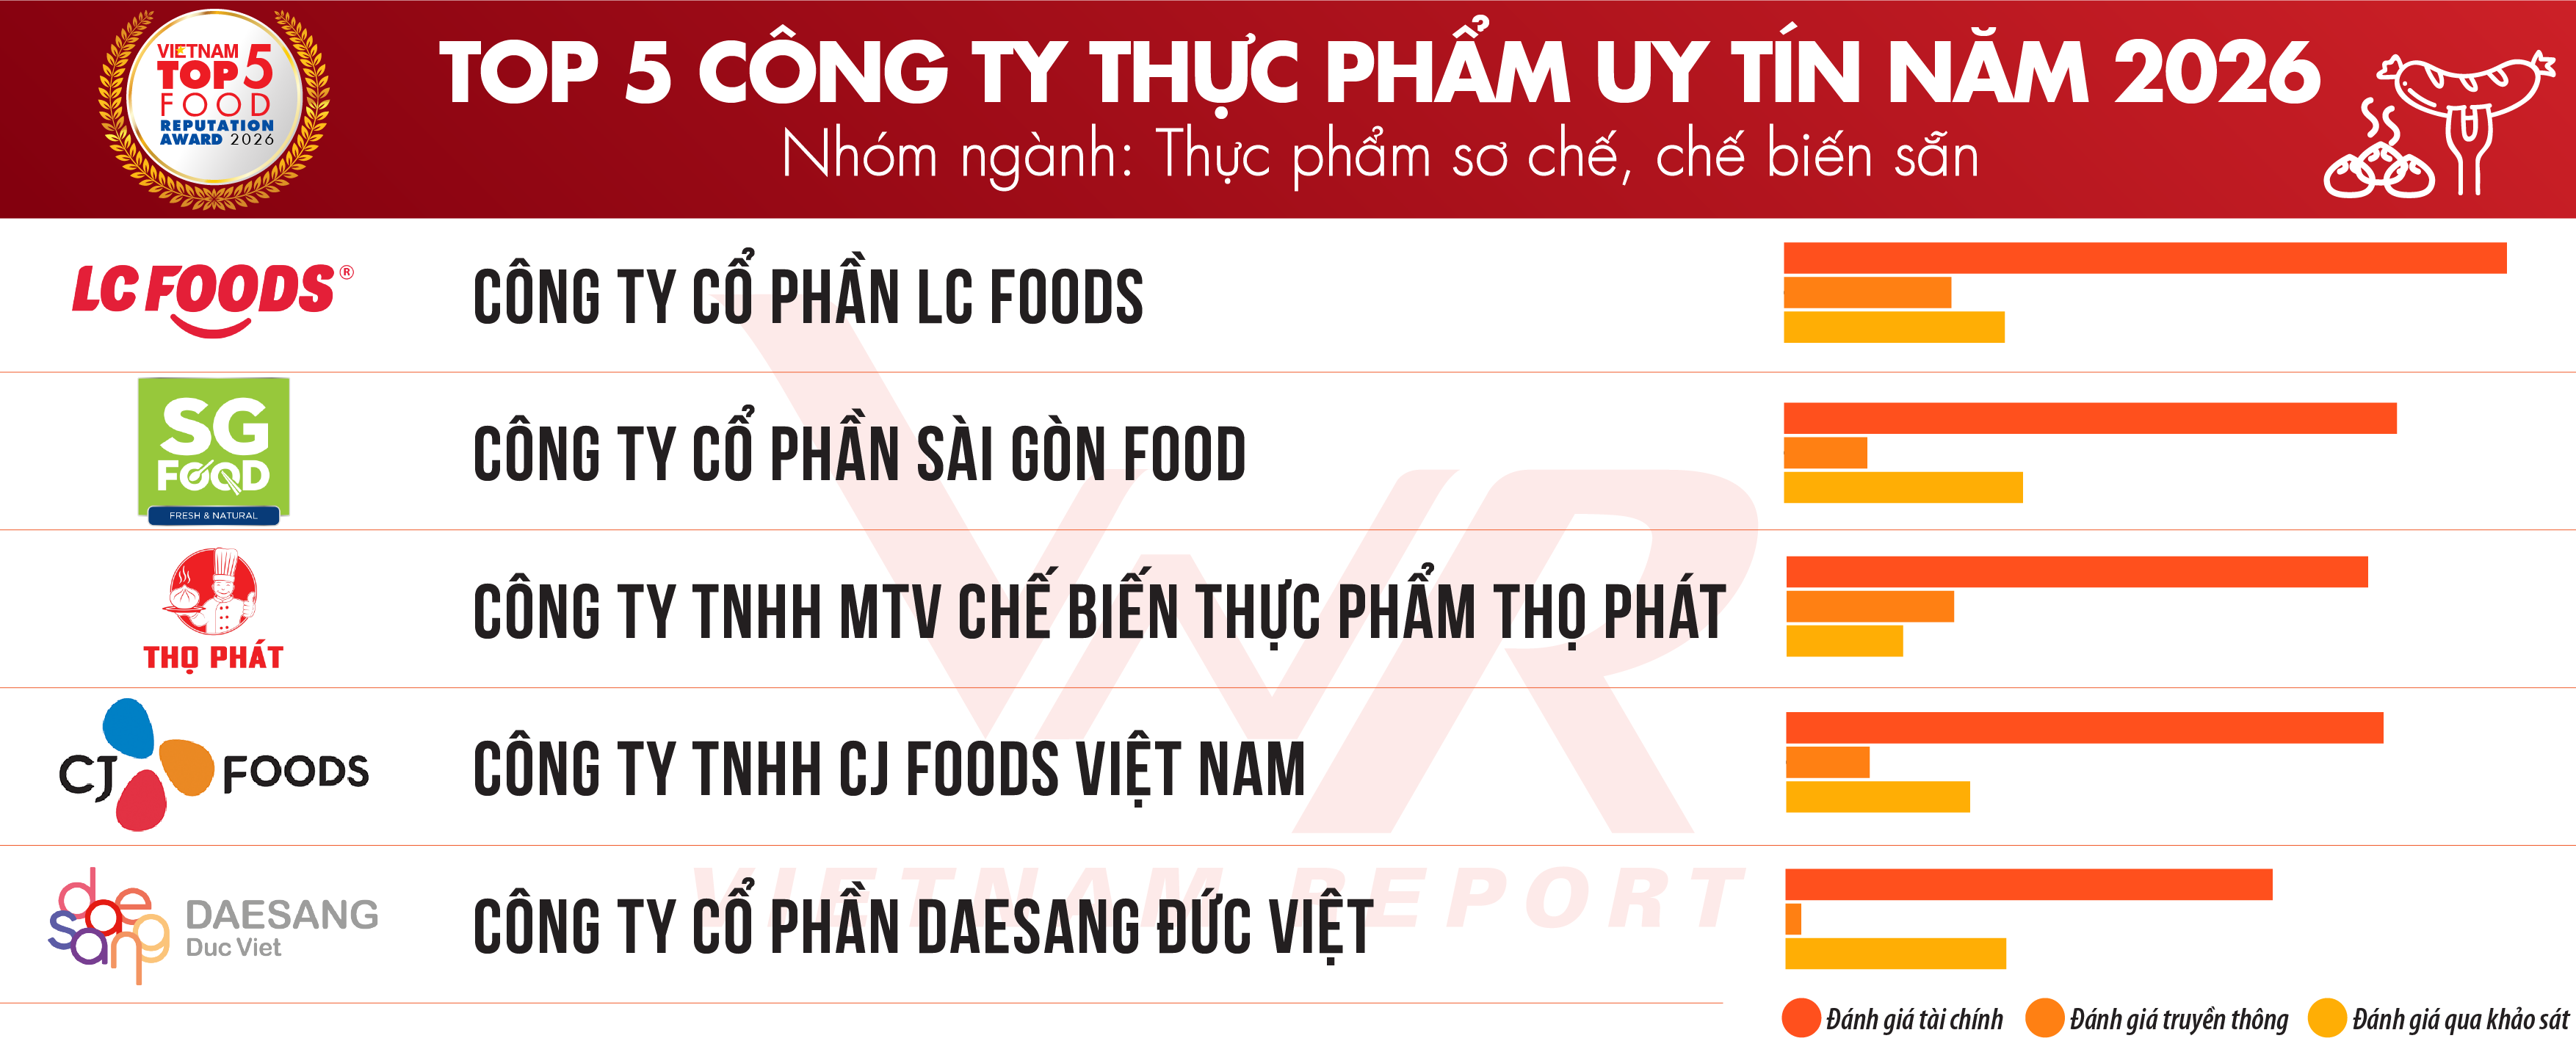
Nguồn: Vietnam Report
Danh sách 8: Top 5 Công ty Đồ uống uy tín năm 2026 – Nhóm ngành: Đồ uống có cồn

Nguồn: Vietnam Report
Danh sách 9: Top 10 Công ty Đồ uống uy tín năm 2026 – Nhóm ngành: Đồ uống không cồn

Nguồn: Vietnam Report
Danh sách 10: Top 5 Công ty Dịch vụ ăn uống uy tín năm 2026 – Nhóm ngành: Chuỗi nhà hàng, dịch vụ đồ ăn, nhượng quyền
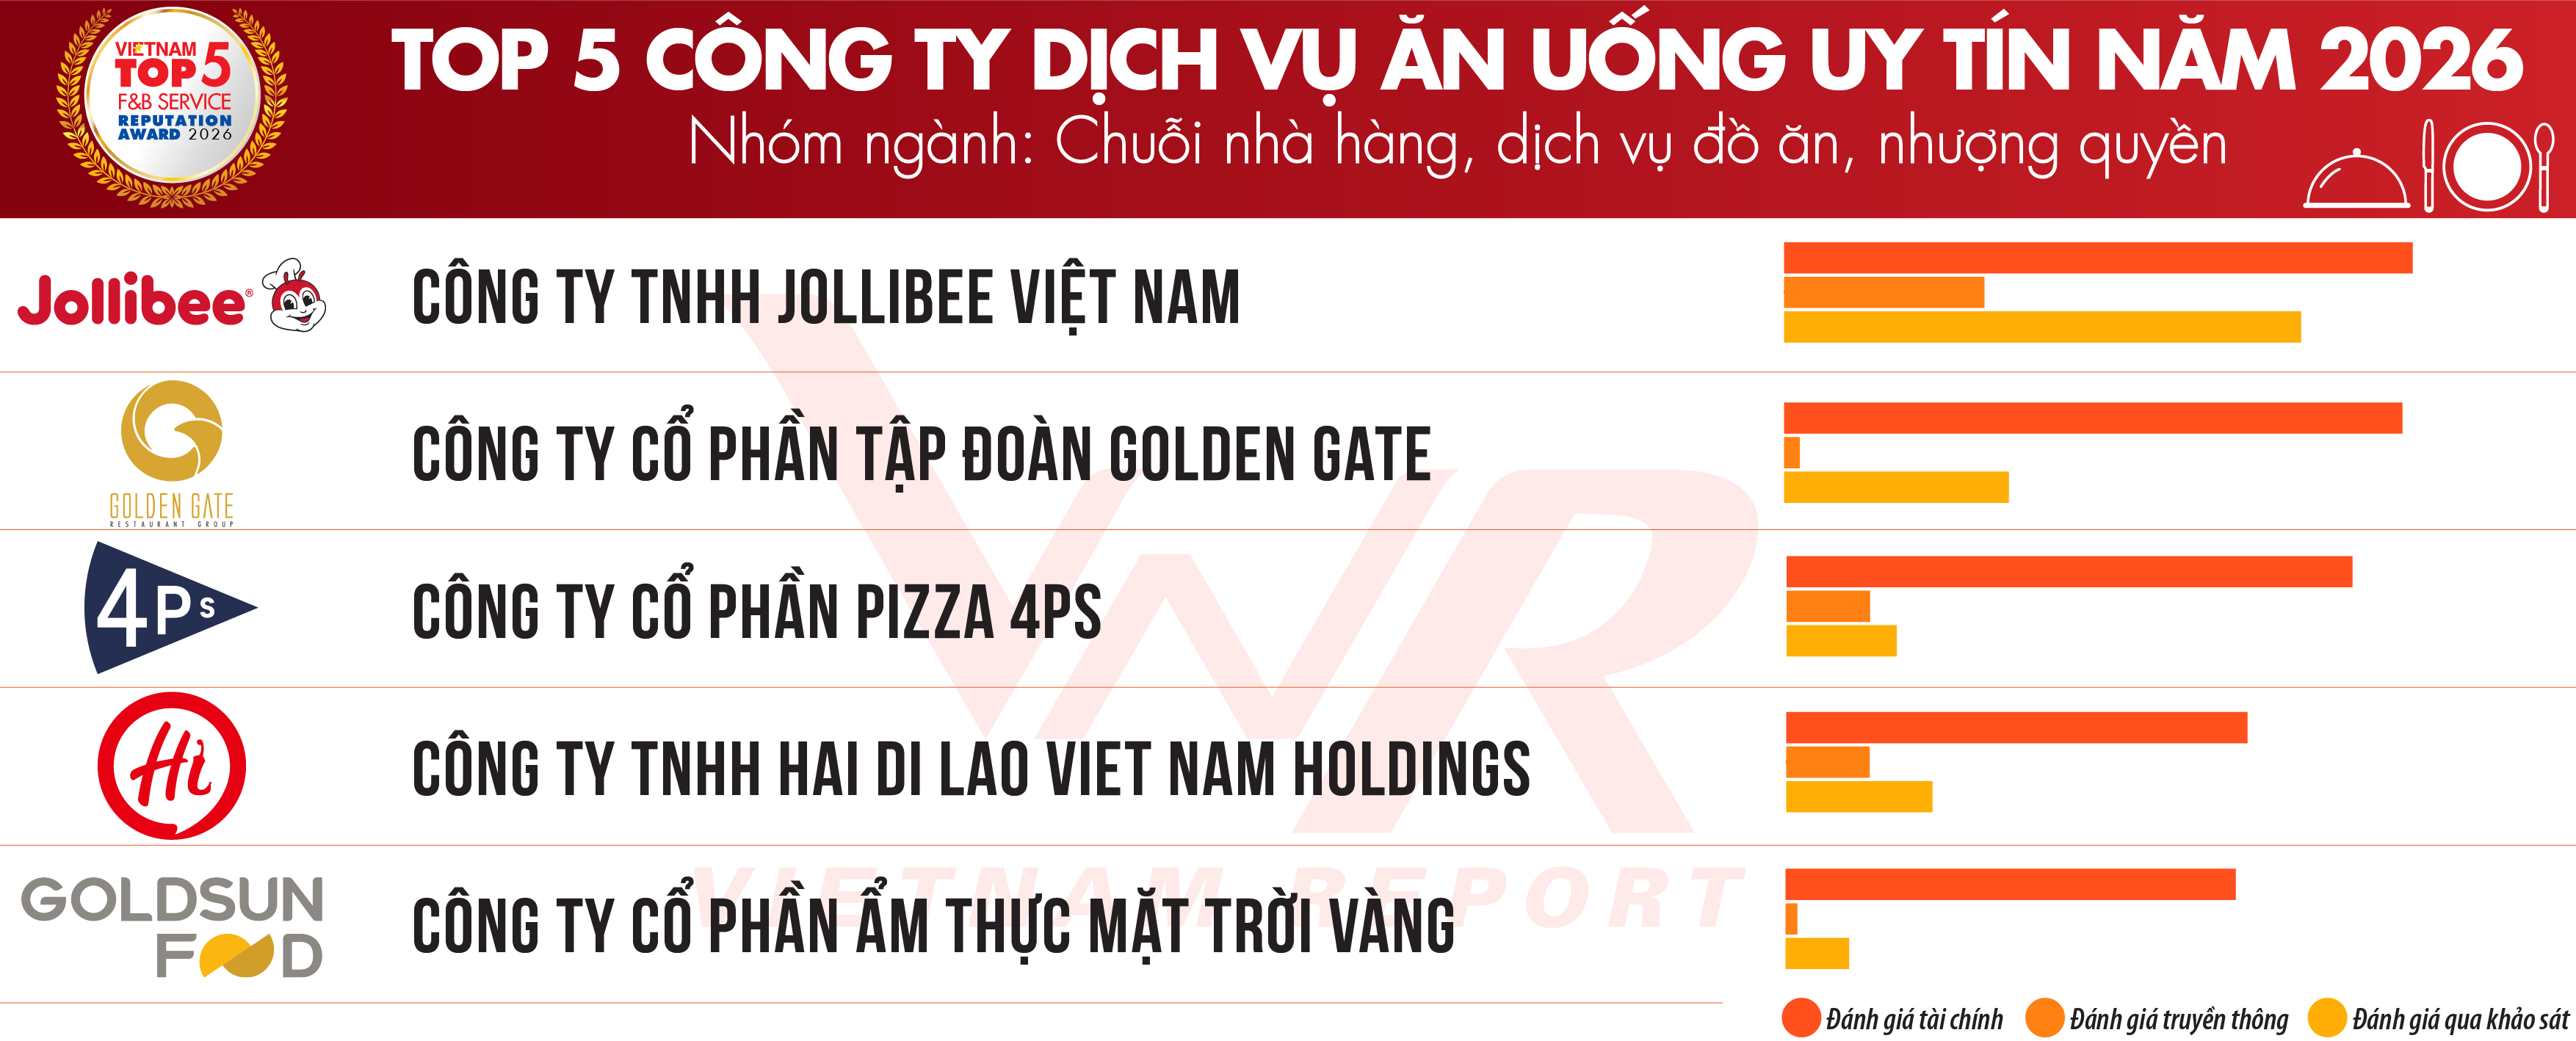
Nguồn: Vietnam Report
Danh sách 11: Top 5 Công ty Dịch vụ ăn uống uy tín năm 2026 – Nhóm ngành: Chuỗi cửa hàng café, dịch vụ đồ uống, nhượng quyền

Nguồn: Vietnam Report
Bức tranh toàn cảnh thị trường Thực phẩm – Đồ uống giai đoạn 2025-2026
Trong năm 2025 và nửa đầu năm 2026, hoạt động kinh doanh của doanh nghiệp ngành Thực phẩm – Đồ uống (F&B) tại Việt Nam tiếp tục mở rộng, nhưng theo hướng thận trọng và phân hóa rõ hơn giữa các doanh nghiệp, ngành hàng và kênh phân phối. Sự cải thiện của sức mua trong nước, tăng trưởng sản xuất công nghiệp và khả năng mở rộng xuất khẩu tạo nền tảng thuận lợi cho doanh nghiệp; ngược lại, chi phí nguyên liệu, cạnh tranh nội ngành, yêu cầu tuân thủ và sự thay đổi nhanh của hành vi tiêu dùng tiếp tục gây sức ép lên doanh thu và biên lợi nhuận của các doanh nghiệp trong ngành.
Hoạt động sản xuất duy trì đà tăng trưởng
Năm 2025, sản xuất công nghiệp của Việt Nam phục hồi mạnh, với chỉ số sản xuất công nghiệp (IIP) tăng 9,2% và riêng ngành sản xuất, chế biến thực phẩm tăng 11%, sản xuất đồ uống tăng 4,5% so với năm 2024. Đây là nền tảng quan trọng đối với nhóm doanh nghiệp thực phẩm – đồ uống, vốn có mức độ gắn kết cao với khu vực sản xuất, chế biến nông sản và hàng tiêu dùng. Đà tăng trưởng tiếp tục được củng cố trong năm 2026. Đến 6 tháng đầu năm, IIP toàn ngành công nghiệp tăng 10,8%, trong đó sản xuất, chế biến thực phẩm tăng 11,1% và sản xuất đồ uống tăng 5,4%, cho thấy môi trường sản xuất tiếp tục mở rộng.
Sự mở rộng của hoạt động sản xuất diễn ra đồng thời với quy mô thị trường thực phẩm và dịch vụ ăn uống ngày càng lớn, tạo thêm dư địa cho doanh nghiệp gia tăng sản lượng và mở rộng thị trường. Theo Statista, quy mô thị trường thực phẩm tại Việt Nam đạt khoảng 96,7 tỷ USD năm 2025 và dự kiến tăng lên 104,2 tỷ USD năm 2026. Trong khi đó, Mordor Intelligence ước tính quy mô thị trường dịch vụ ăn uống đạt 24,77 tỷ USD năm 2025, dự kiến tăng lên 27,38 tỷ USD năm 2026 và 45,21 tỷ USD vào năm 2031, tương ứng tốc độ tăng trưởng kép khoảng 10,55%/năm trong giai đoạn 2026–2031. Các dự báo này cho thấy dư địa tăng trưởng của ngành không chỉ đến từ sự phục hồi của sản xuất mà còn từ sự mở rộng về quy mô nhu cầu tiêu dùng và dịch vụ ăn uống.
Sức mua cải thiện và quyết định lựa chọn sản phẩm của người tiêu dùng
Thị trường tiêu dùng trong nước tiếp tục là động lực chính của doanh nghiệp Thực phẩm – Đồ uống. Năm 2025, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt khoảng 7.008,9 nghìn tỷ đồng, tăng 9,2% theo giá hiện hành và tăng 6,7% nếu loại trừ yếu tố giá. Sang 6 tháng đầu năm 2026, quy mô bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt khoảng 3.889,5 nghìn tỷ đồng, tăng 12,9% so với cùng kỳ; nếu loại trừ yếu tố giá, mức tăng thực đạt 7,3%. Diễn biến này cho thấy sức mua thực tế tiếp tục được cải thiện, tạo nền tảng thuận lợi cho sự mở rộng của thị trường Thực phẩm – Đồ uống.
Tuy nhiên, sự gia tăng sức mua diễn ra trong bối cảnh mặt bằng giá vẫn chịu áp lực. CPI bình quân năm 2025 tăng 3,31%, trong đó nhóm hàng ăn và dịch vụ ăn uống tăng 3,27%, riêng nhóm thực phẩm tăng 3,61%. Trong 6 tháng đầu năm 2026, CPI tăng 4,38%; giá thực phẩm tăng 4,7% và nhóm đồ uống, thuốc lá tăng 3,52% so với cùng kỳ. Mặt bằng giá cao hơn vừa tạo dư địa để doanh nghiệp điều chỉnh giá bán theo biến động chi phí, vừa đặt ra yêu cầu cao hơn trong việc chứng minh giá trị sản phẩm đối với người tiêu dùng, đặc biệt ở các phân khúc nhạy cảm về giá.
Trong bối cảnh đó, quyết định lựa chọn sản phẩm của người tiêu dùng ngày càng dựa trên sự cân nhắc đồng thời giữa chất lượng, mức giá và giá trị nhận được. Kết quả khảo sát người tiêu dùng Thực phẩm – Đồ uống của Vietnam Report cho thấy nguồn gốc, xuất xứ rõ ràng là yếu tố được lựa chọn nhiều nhất, với 60,1% người tiêu dùng đề cập. Tiếp theo là chất lượng tốt, an toàn cho sức khỏe (59,2%) và giá cả phải chăng, phù hợp với khả năng chi trả (52,9%). Bên cạnh đó, 48,4% người tiêu dùng quan tâm đến sự đa dạng và khả năng đáp ứng nhu cầu của sản phẩm, trong khi 26,0% chú trọng hệ thống phân phối và mạng lưới bán hàng phù hợp.
Hình 1
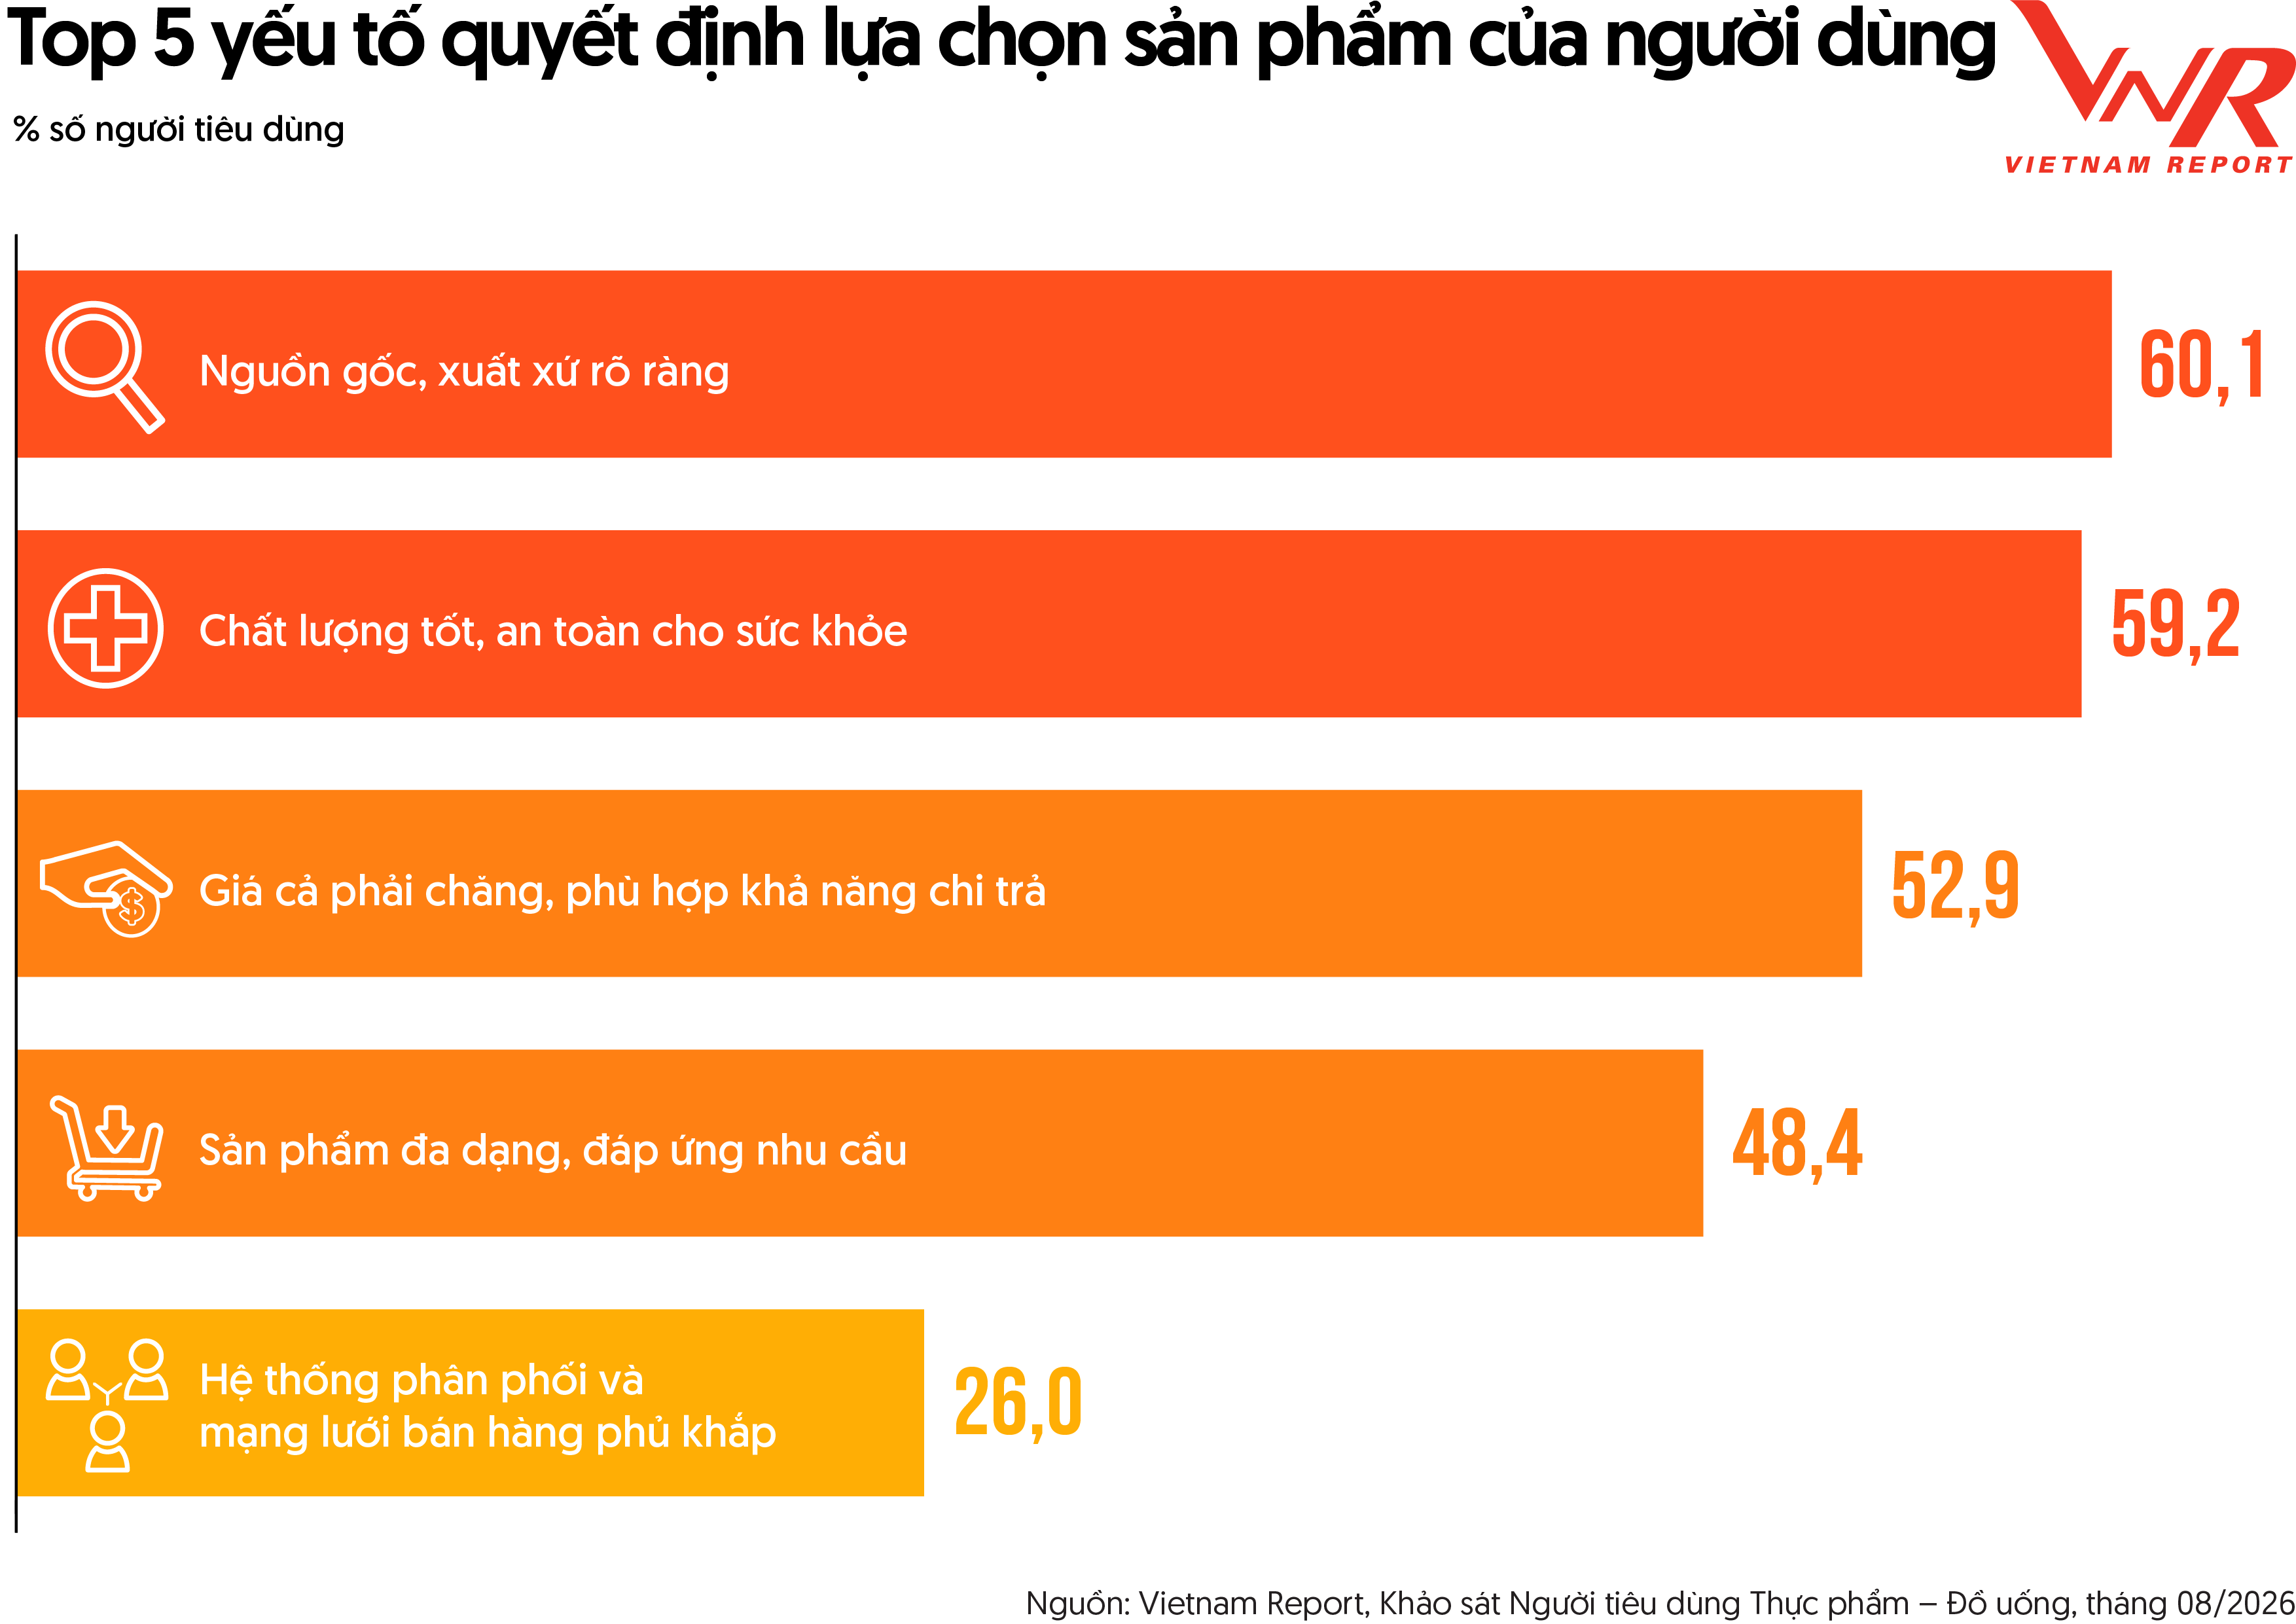
Đặc biệt, khi nguồn gốc, xuất xứ rõ ràng đứng đầu trong các yếu tố quyết định lựa chọn, truy xuất nguồn gốc không còn chỉ là yêu cầu tuân thủ mà đang dần trở thành một yếu tố góp phần xây dựng niềm tin và khác biệt hóa thương hiệu. Đây cũng là cơ sở để kết nối xu hướng tiêu dùng với yêu cầu ngày càng cao về minh bạch chuỗi cung ứng và chuẩn hóa hoạt động của doanh nghiệp. Trong khi đó, giá cả vẫn là một yếu tố có trọng số lớn, phản ánh sự cân nhắc về khả năng chi trả trong bối cảnh chi phí sinh hoạt và mặt bằng giá gia tăng.
Kết quả kinh doanh của doanh nghiệp có sự phân hóa
Kết quả kinh doanh của các doanh nghiệp Thực phẩm – Đồ uống cho thấy bức tranh phục hồi nhưng chưa đồng đều giữa các phân ngành. Theo thống kê của Vietnam Report, trong năm 2025, 47,1% doanh nghiệp Thực phẩm ghi nhận doanh thu tăng trưởng, trong khi 25,6% duy trì ổn định và 27,3% ghi nhận suy giảm. Sang 6 tháng đầu năm 2026, tỷ lệ doanh nghiệp có doanh thu tăng nhẹ lên 47,7%, song tỷ lệ doanh nghiệp suy giảm cũng tăng lên 31,4%, cho thấy áp lực cạnh tranh và sức mua vẫn hiện hữu. Đáng chú ý hơn, diễn biến lợi nhuận của nhóm Thực phẩm có dấu hiệu phân hóa mạnh: tỷ lệ doanh nghiệp ghi nhận lợi nhuận tăng giảm từ 60,7% năm 2025 xuống 52,3% trong 6 tháng đầu năm 2026, trong khi tỷ lệ doanh nghiệp có lợi nhuận suy giảm tăng từ 31,1% lên 39,5%.
Hình 2
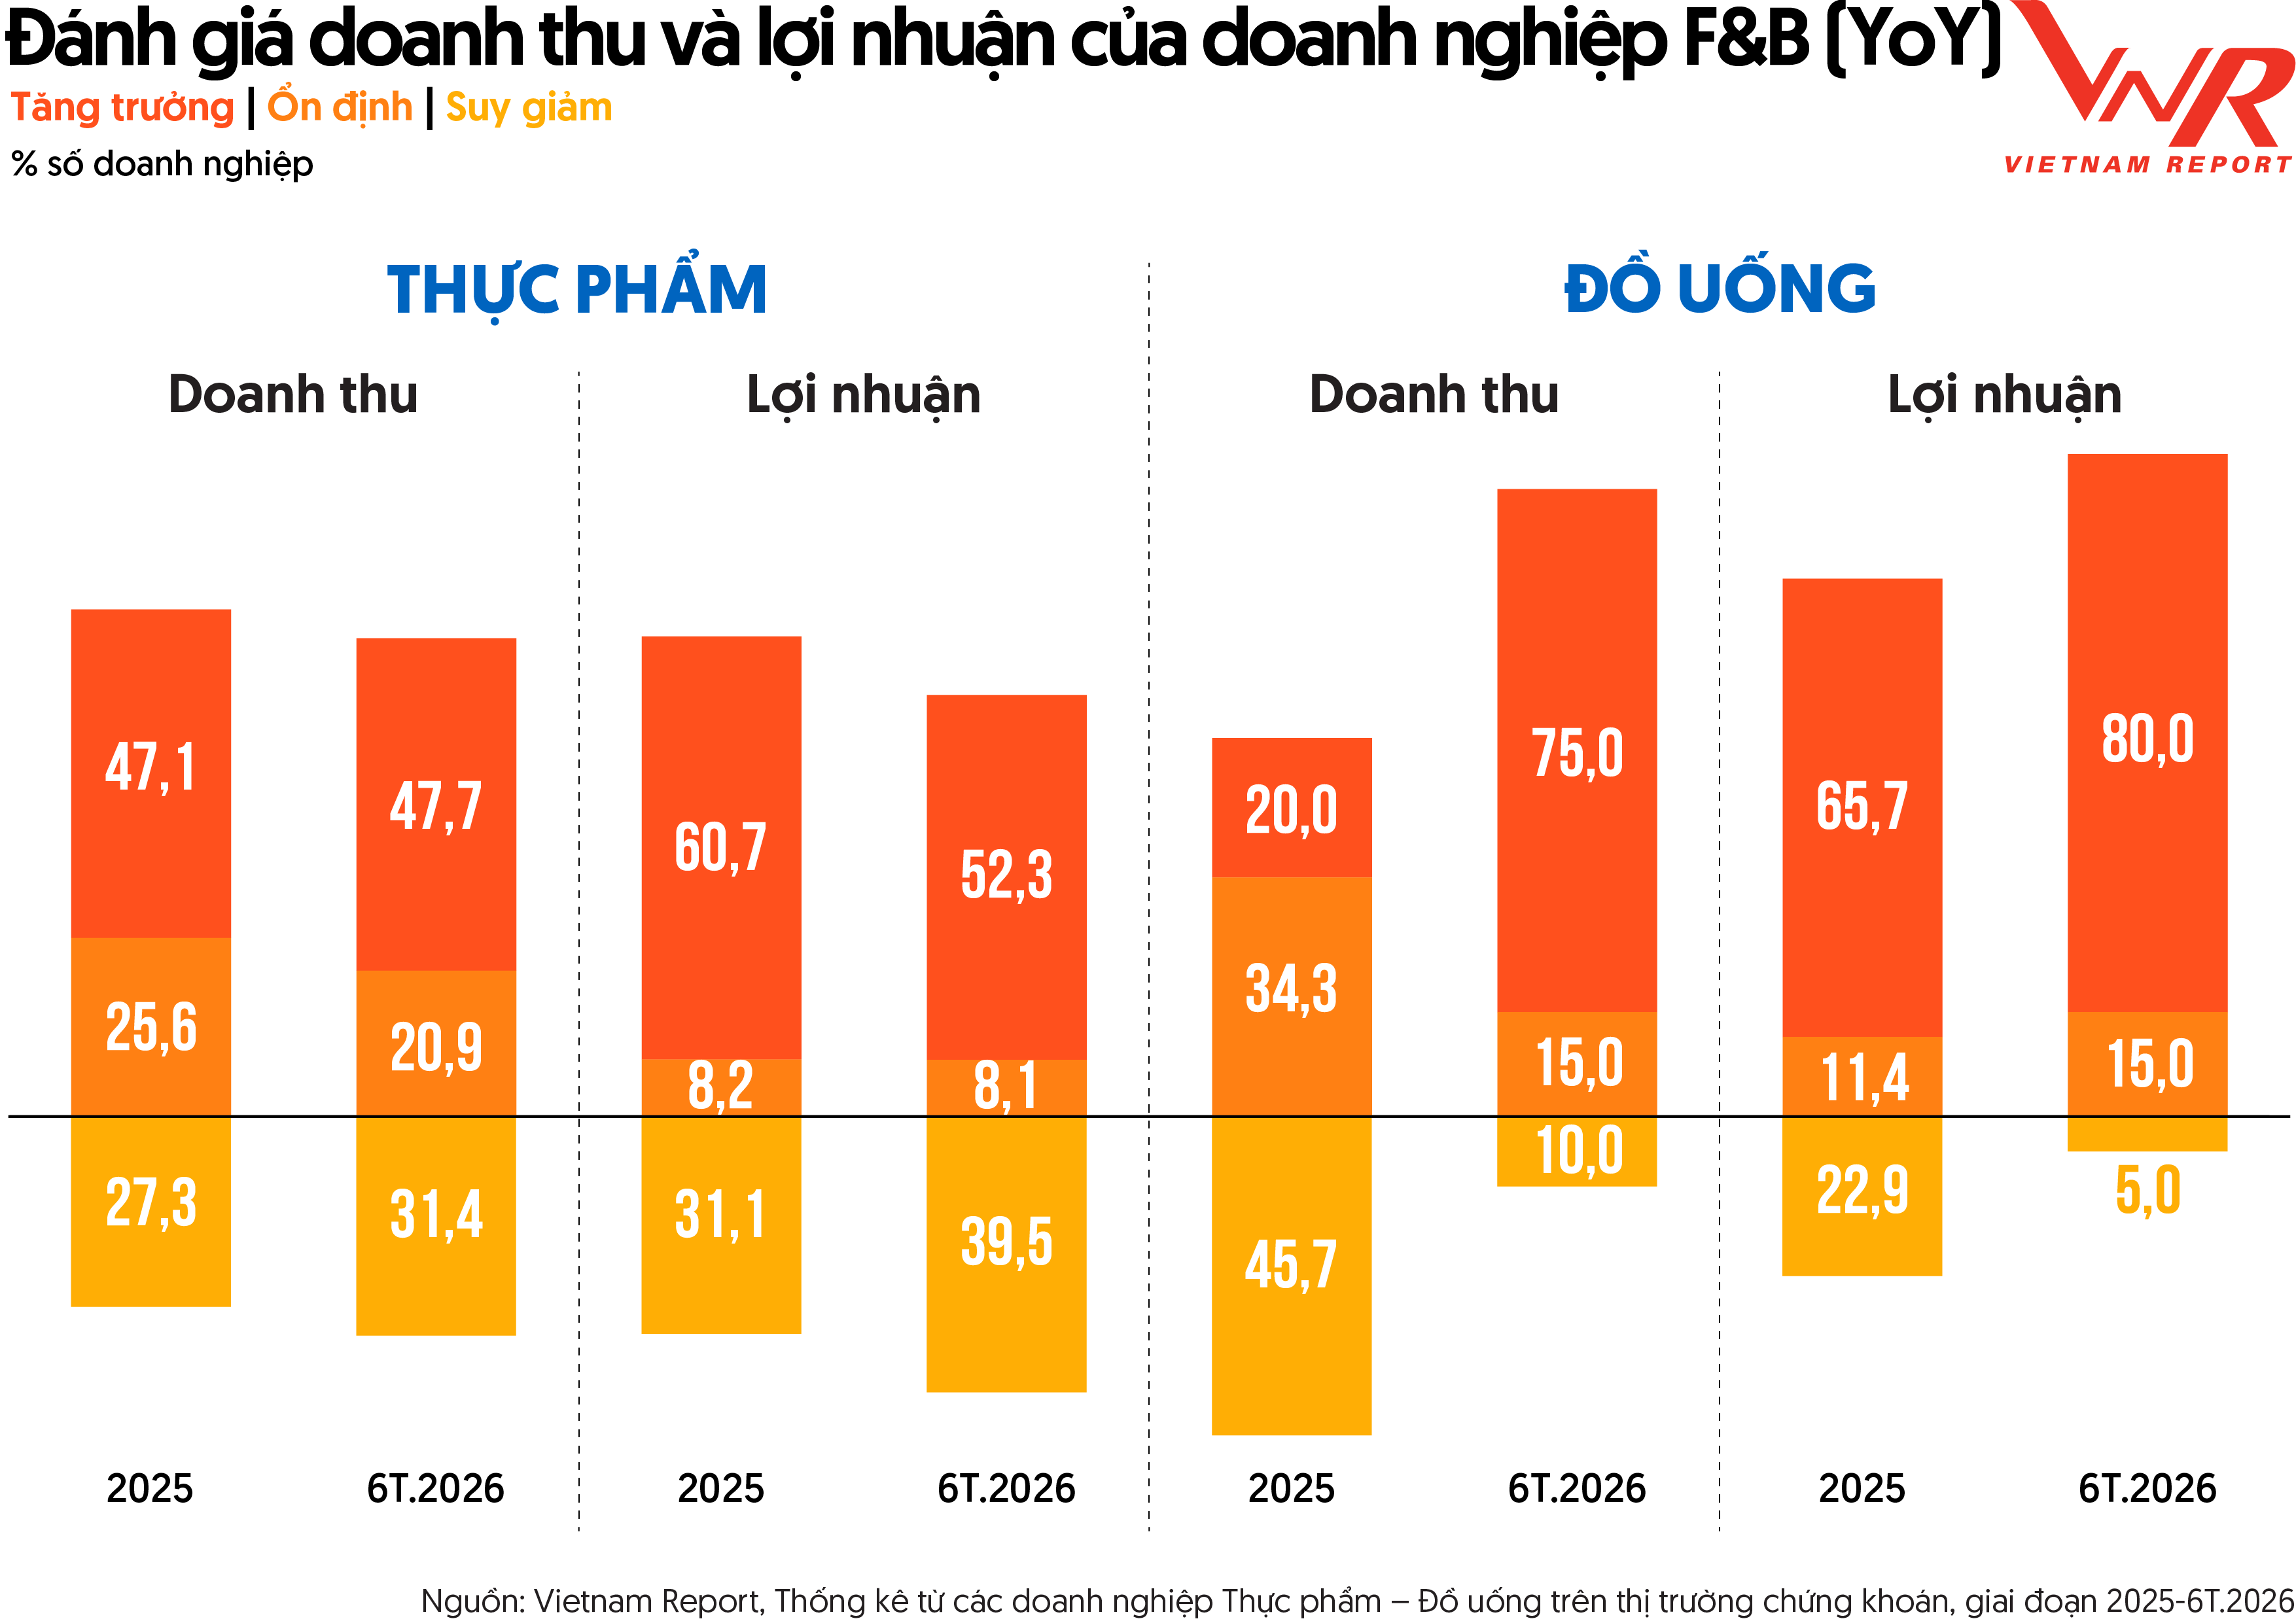
Nhóm Đồ uống ghi nhận sự cải thiện rõ rệt trong 6 tháng đầu năm 2026. Tỷ lệ doanh nghiệp có doanh thu tăng trưởng tăng mạnh từ 20,0% năm 2025 lên 75,0%, trong khi tỷ lệ doanh nghiệp ghi nhận doanh thu suy giảm giảm đáng kể từ 45,7% xuống chỉ còn 10,0%. Diễn biến tích cực cũng thể hiện ở lợi nhuận, với 80,0% doanh nghiệp ghi nhận lợi nhuận tăng trong 6 tháng đầu năm 2026, so với 65,7% trong năm 2025; đồng thời tỷ lệ doanh nghiệp có lợi nhuận suy giảm giảm từ 22,9% xuống 5,0%. Kết quả này cho thấy đà phục hồi của thị trường Đồ uống đang được phản ánh rõ hơn vào kết quả tài chính của doanh nghiệp, trong khi nhóm Thực phẩm vẫn đối mặt với bài toán cân bằng giữa tăng trưởng doanh thu và kiểm soát biên lợi nhuận. Trong bối cảnh đó, năng lực kiểm soát chi phí, tối ưu danh mục sản phẩm, nâng cao hiệu quả phân phối và xây dựng thương hiệu sẽ ngày càng quyết định khả năng duy trì tăng trưởng của doanh nghiệp F&B.
Những khó khăn của ngành F&B
Hình 3
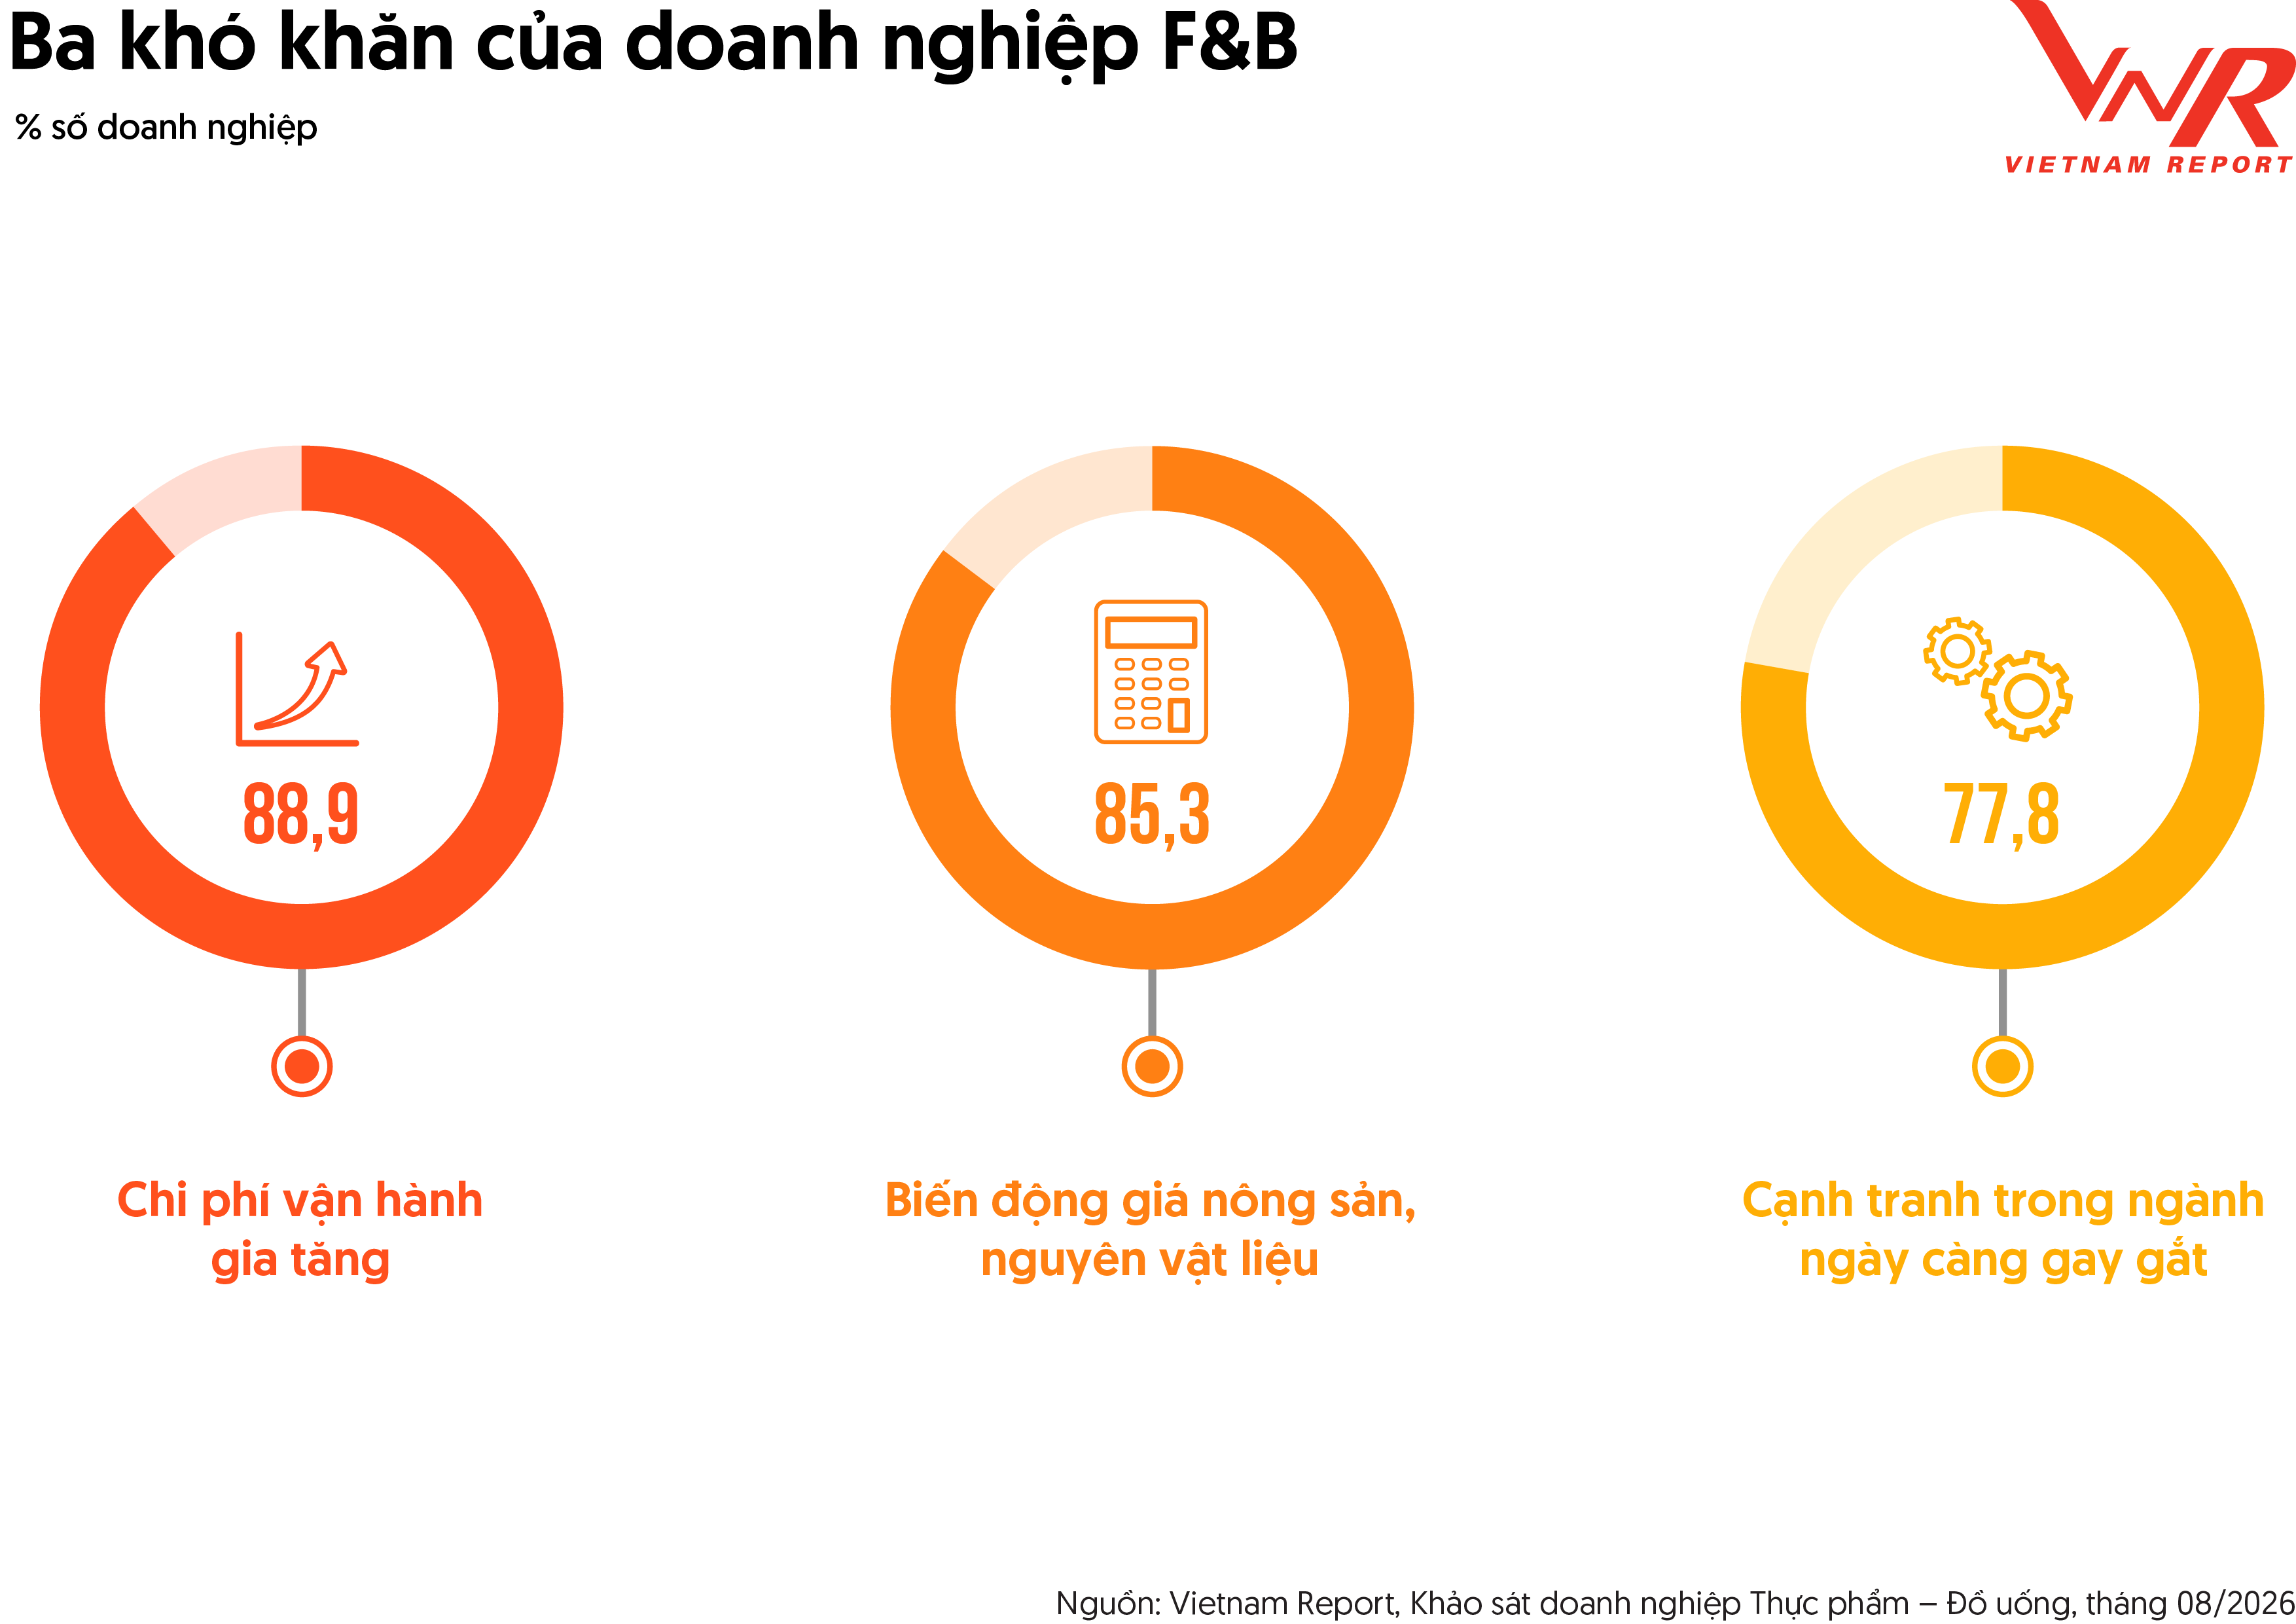
Thứ nhất, áp lực chi phí vận hành không chỉ đến từ sản xuất mà còn từ logistics, lưu kho, nhân công và chi phí tuân thủ pháp lý. Đặc biệt, biến động giá nhiên liệu và gián đoạn tại các tuyến hàng hải đã gây sức ép lên chi phí vận chuyển; chỉ số giá dịch vụ vận tải, kho bãi 6 tháng đầu năm 2026 tăng 7,26% so với cùng kỳ. Bên cạnh đó, các yêu cầu về thuế, hóa đơn, chứng từ, an toàn thực phẩm, nhãn hàng hóa và truy xuất nguồn gốc đòi hỏi doanh nghiệp gia tăng nguồn lực quản lý, đặc biệt tạo áp lực đối với doanh nghiệp nhỏ và vừa. Trong bối cảnh đó, nâng cao hiệu quả vận hành, chuẩn hóa quản trị và kiểm soát logistics, tồn kho, phân phối là yêu cầu ngày càng quan trọng.
Thứ hai, giá nông sản, nguyên liệu đầu vào chịu ảnh hưởng đồng thời bởi mùa vụ, thời tiết, dịch bệnh, nguồn cung và diễn biến thị trường hàng hóa thế giới; trong khi doanh nghiệp phụ thuộc nguyên liệu nhập khẩu còn chịu thêm rủi ro từ tỷ giá và chi phí vận chuyển quốc tế. Vì vậy, đa dạng hóa nhà cung cấp, tăng tỷ trọng nguyên liệu trong nước, xây dựng liên kết dài hạn với vùng nguyên liệu và nâng cao năng lực dự báo trở nên cần thiết để giảm biến động chi phí. Đồng thời, doanh nghiệp cần cân đối tồn kho nhằm đảm bảo sản xuất nhưng hạn chế chi phí lưu kho, hao hụt và lãng phí.
Thứ ba, ngành F&B cạnh tranh không chỉ giữa các doanh nghiệp trong nước mà còn với sự gia nhập và mở rộng của các thương hiệu F&B quốc tế, đặc biệt trong các phân khúc đồ uống, cà phê, trà sữa, thức ăn nhanh và nhà hàng chuỗi. Áp lực cạnh tranh ngày càng tập trung vào giá, chất lượng, vị trí, tốc độ mở rộng và sức mạnh thương hiệu, đồng thời thúc đẩy quá trình sàng lọc hiệu quả điểm bán. Sự phát triển của thương mại điện tử, nền tảng giao hàng và mạng xã hội cũng khiến doanh nghiệp phải duy trì hiện diện trên nhiều kênh, qua đó mở rộng cơ hội tiếp cận người tiêu dùng nhưng đồng thời làm gia tăng chi phí marketing, quản lý kênh và duy trì thương hiệu.
Truy xuất nguồn gốc sản phẩm – doanh nghiệp củng cố niềm tin thương hiệu
Sau những vấn đề liên quan đến vệ sinh an toàn thực phẩm, thực phẩm giả, hàng kém chất lượng và thông tin sai lệch về sản phẩm xảy ra trong thời gian vừa qua, người tiêu dùng ngày càng quan tâm đến nguồn gốc và mức độ an toàn của sản phẩm. Kết quả khảo sát của Vietnam Report cho thấy người tiêu dùng kỳ vọng doanh nghiệp thực hiện đồng thời nhiều giải pháp nhằm củng cố niềm tin. Nổi bật là minh bạch về nguồn gốc, xuất xứ và nguyên liệu, giúp người tiêu dùng xác định rõ sản phẩm đến từ đâu và được sản xuất từ nguyên liệu nào. Bên cạnh đó, doanh nghiệp được kỳ vọng công khai kết quả kiểm nghiệm, chứng nhận chất lượng và quy trình sản xuất, kiểm soát an toàn, qua đó cung cấp thông tin có thể kiểm chứng thay vì chỉ dựa vào quảng cáo. Người tiêu dùng cũng mong muốn có công cụ truy xuất nguồn gốc thuận tiện như mã QR để chủ động kiểm tra thông tin sản phẩm, đồng thời doanh nghiệp cần chủ động thông báo và xử lý khi phát sinh vấn đề về an toàn, qua đó duy trì sự minh bạch và củng cố niềm tin.
Hình 4

Ở góc độ thương hiệu, truy xuất nguồn gốc đang giúp thu hẹp khoảng cách thông tin giữa doanh nghiệp và người tiêu dùng. Điều này càng có ý nghĩa trong bối cảnh truyền thông ngành F&B, khi giai đoạn T8.2023–T7.2026, Sản phẩm luôn nằm trong nhóm chủ đề thu hút truyền thông hàng đầu, duy trì ở mức 18,5–19,5%, trong khi Hình ảnh/PR/Scandals dao động 18,5–20,2%, đạt mức cao nhất 20,2% trong T8.2024–T7.2025. Diễn biến này cho thấy bên cạnh sản phẩm, hình ảnh và uy tín doanh nghiệp cũng là mối quan tâm đáng kể của thị trường. Tỷ trọng tin tức về Sản phẩm có xu hướng gia tăng so với nhóm Hình ảnh/PR/Scandals, cho thấy sự quan tâm của truyền thông đang dịch chuyển nhiều hơn về bản thân sản phẩm, chất lượng và giá trị cung cấp cho người tiêu dùng sau giai đoạn có nhiều vấn đề liên quan đến hình ảnh và sự cố của doanh nghiệp. Trong bối cảnh đó, việc minh bạch và cung cấp thông tin có thể kiểm chứng về nguồn gốc nguyên liệu, quy trình sản xuất và chất lượng không chỉ giúp người tiêu dùng đưa ra quyết định mà còn tạo cơ sở để doanh nghiệp chủ động giải thích, phản hồi khi phát sinh vấn đề, qua đó quản trị rủi ro, củng cố niềm tin và tạo khác biệt cho thương hiệu.
Hình 5

Về phía chính sách, năm 2026 đánh dấu bước tiến rõ hơn trong việc thể chế hóa yêu cầu truy xuất nguồn gốc. Thông tư 31/2026/TT-BCT có hiệu lực từ 01/07/2026, quy định về truy xuất nguồn gốc thực phẩm thuộc phạm vi quản lý của Bộ Công Thương. Theo quy định, cơ sở sản xuất, kinh doanh phải xác định được nguồn cung cấp ở công đoạn liền trước và đơn vị tiếp nhận ở công đoạn liền sau; thông tin phải được mã hóa, nhận diện và lưu trữ dưới dạng cơ sở dữ liệu để phục vụ truy xuất khi cần thiết. Hội thảo về sửa đổi Luật An toàn thực phẩm tháng 09/2026 cũng cho thấy tăng hậu kiểm và siết truy xuất nguồn gốc đang được đặt trong nhóm nội dung trọng tâm của yêu cầu quản lý mới.
Mức độ hình thành của hạ tầng truy xuất trên thực tế cũng đang tăng nhanh. Theo Cổng thông tin điện tử về truy xuất nguồn gốc, xuất xứ của Bộ Công Thương, hệ thống hiện ghi nhận khoảng 1,94 triệu sản phẩm, hàng hóa được định danh, hơn 5.443 sản phẩm được kê khai theo chuỗi và khoảng 1,07 triệu lượt tra cứu. Đây là chỉ báo cho thấy truy xuất đang dịch chuyển từ một giải pháp riêng lẻ của từng doanh nghiệp sang một hạ tầng dữ liệu có sự tham gia ngày càng rộng của thị trường.
Hình 6
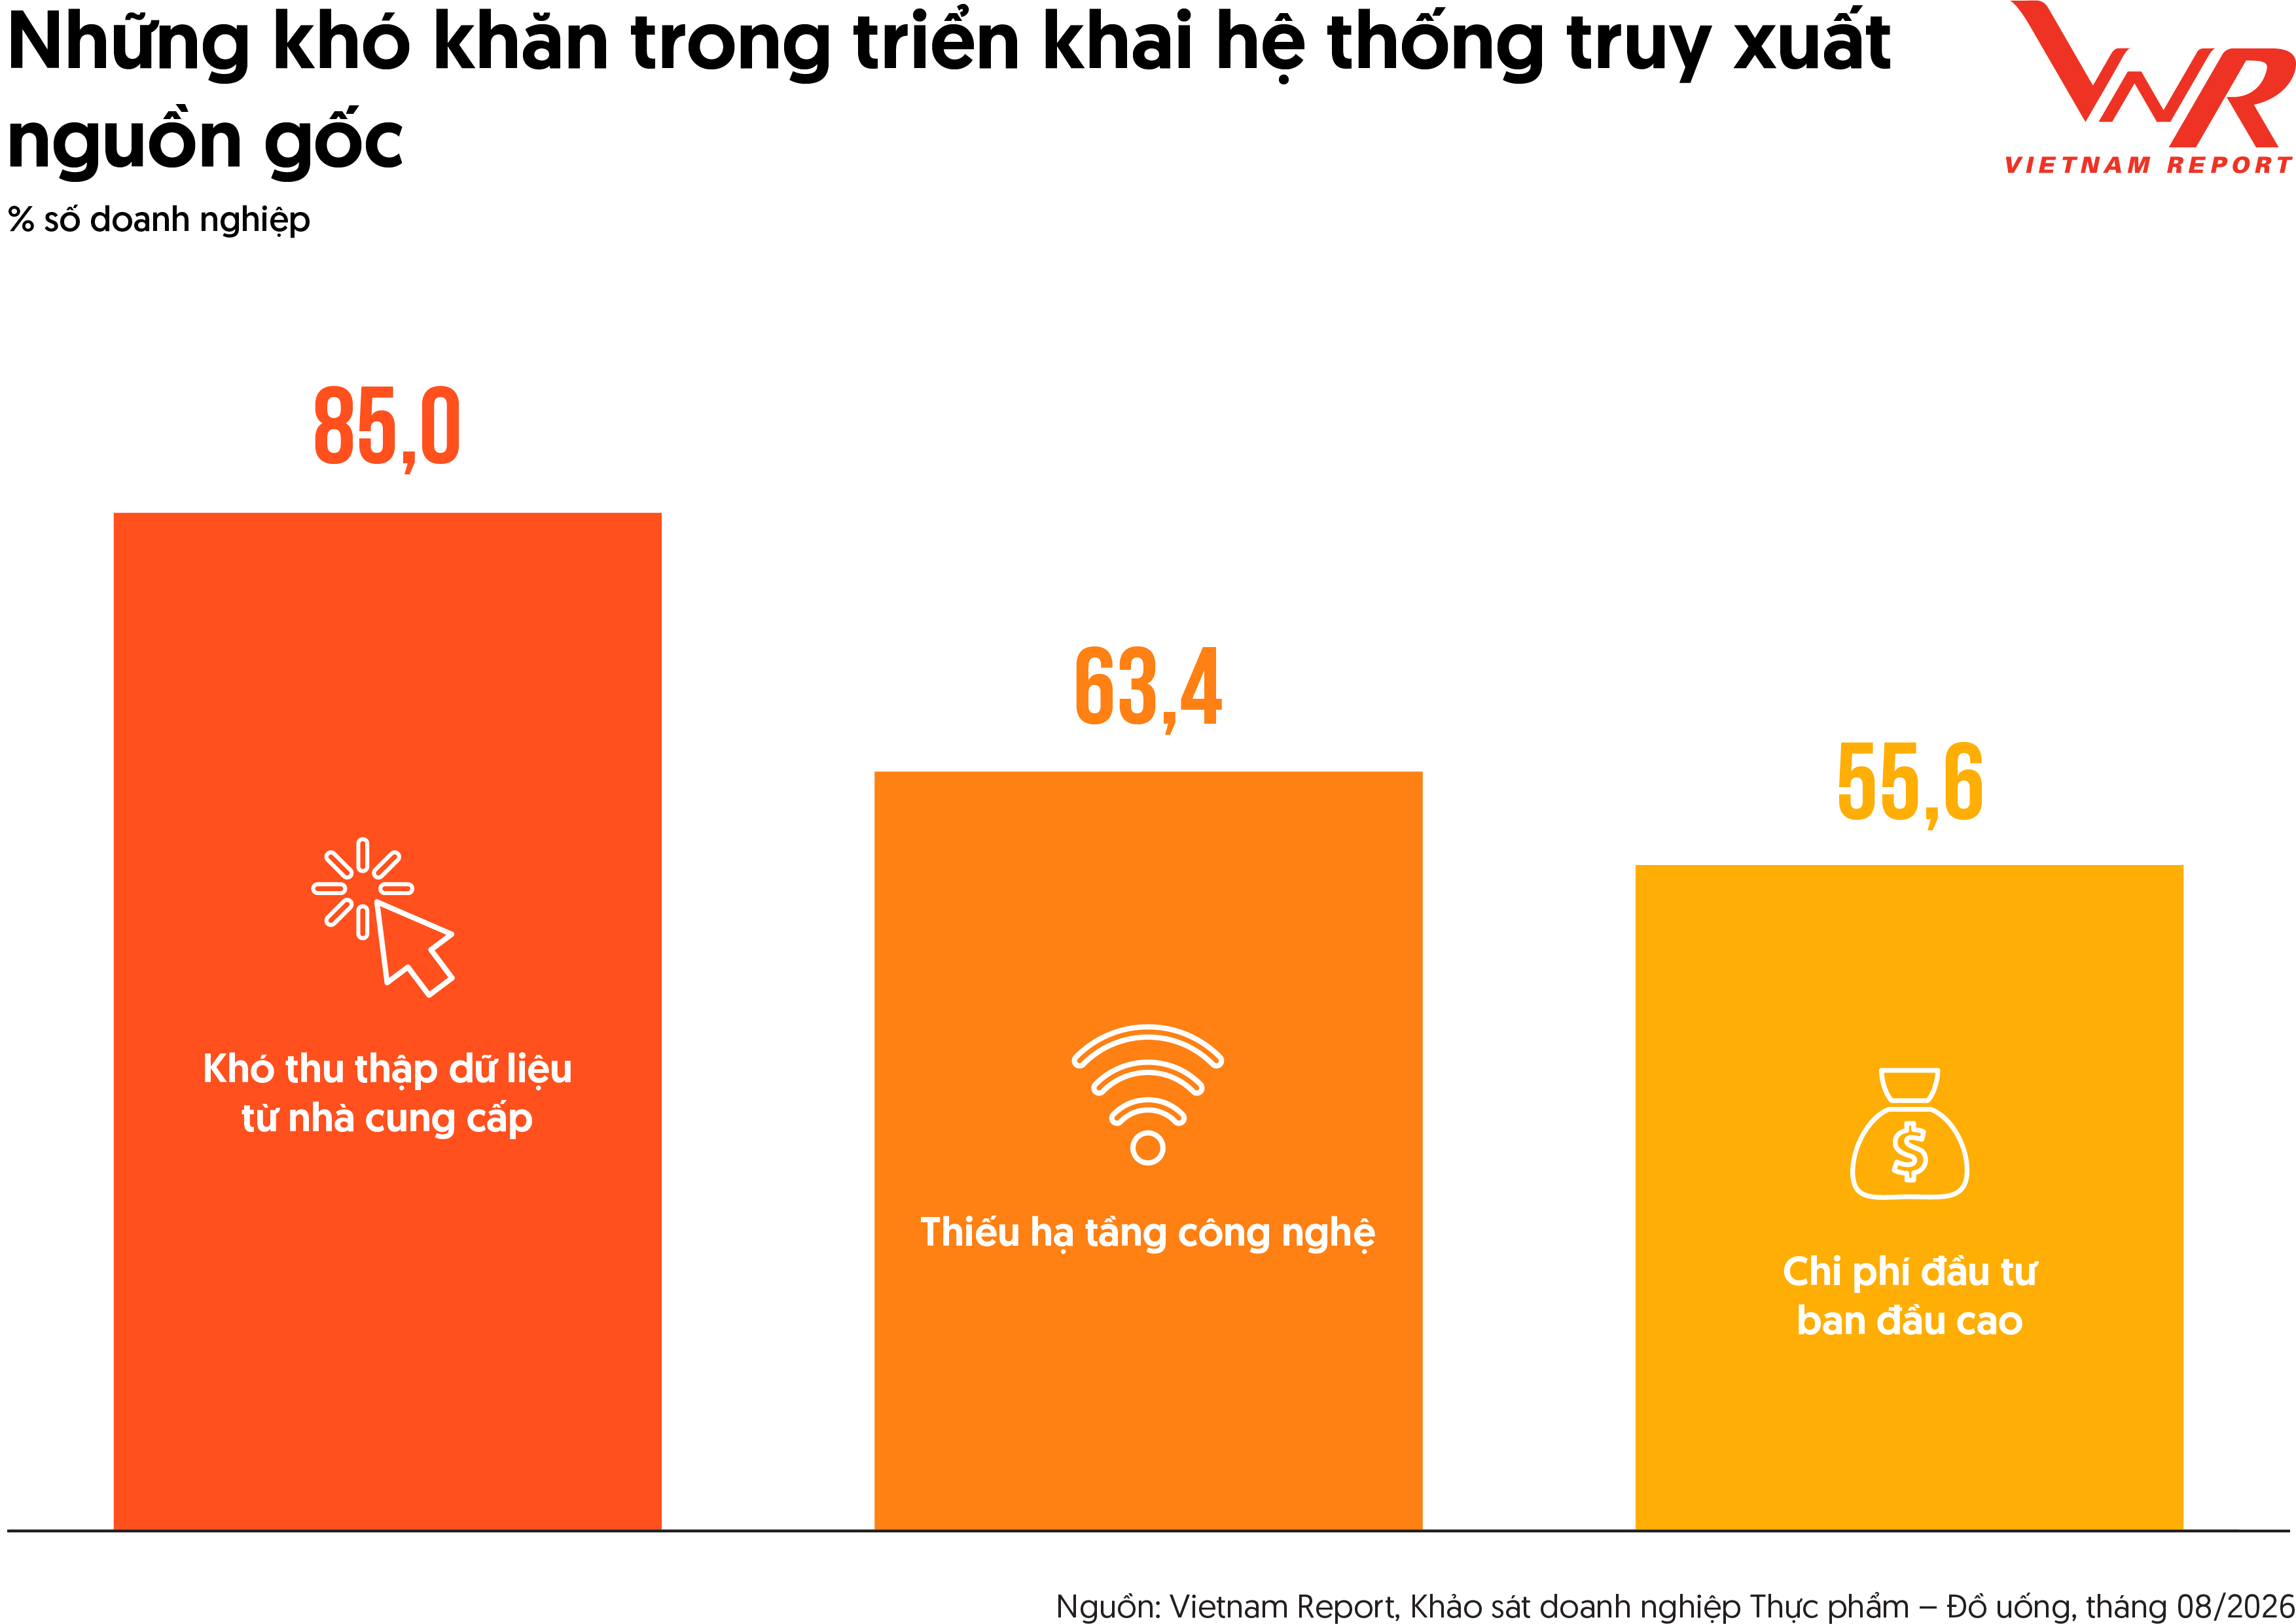
Dù vậy, khoảng cách giữa việc có hệ thống truy xuất đến truy xuất được một cách đáng tin cậy vẫn là vấn đề lớn. Khảo sát của Vietnam Report cho thấy 85,0% doanh nghiệp gặp khó khăn trong thu thập dữ liệu từ nhà cung cấp, cao nhất trong các trở ngại được khảo sát; tiếp theo là thiếu hạ tầng công nghệ (63,4%) và chi phí đầu tư ban đầu cao (55,6%). Điều này cho thấy điểm nghẽn của truy xuất nằm ở khả năng chuẩn hóa dữ liệu từ đầu vào, kết nối các chủ thể trong chuỗi và duy trì tính nhất quán của thông tin. Thực tế hiện nay, nhiều hệ thống truy xuất hiện còn mang tính cục bộ, dữ liệu chưa chuẩn hóa và chưa liên thông đầy đủ.
Uy tín thương hiệu đưa sản phẩm Việt vươn ra thế giới
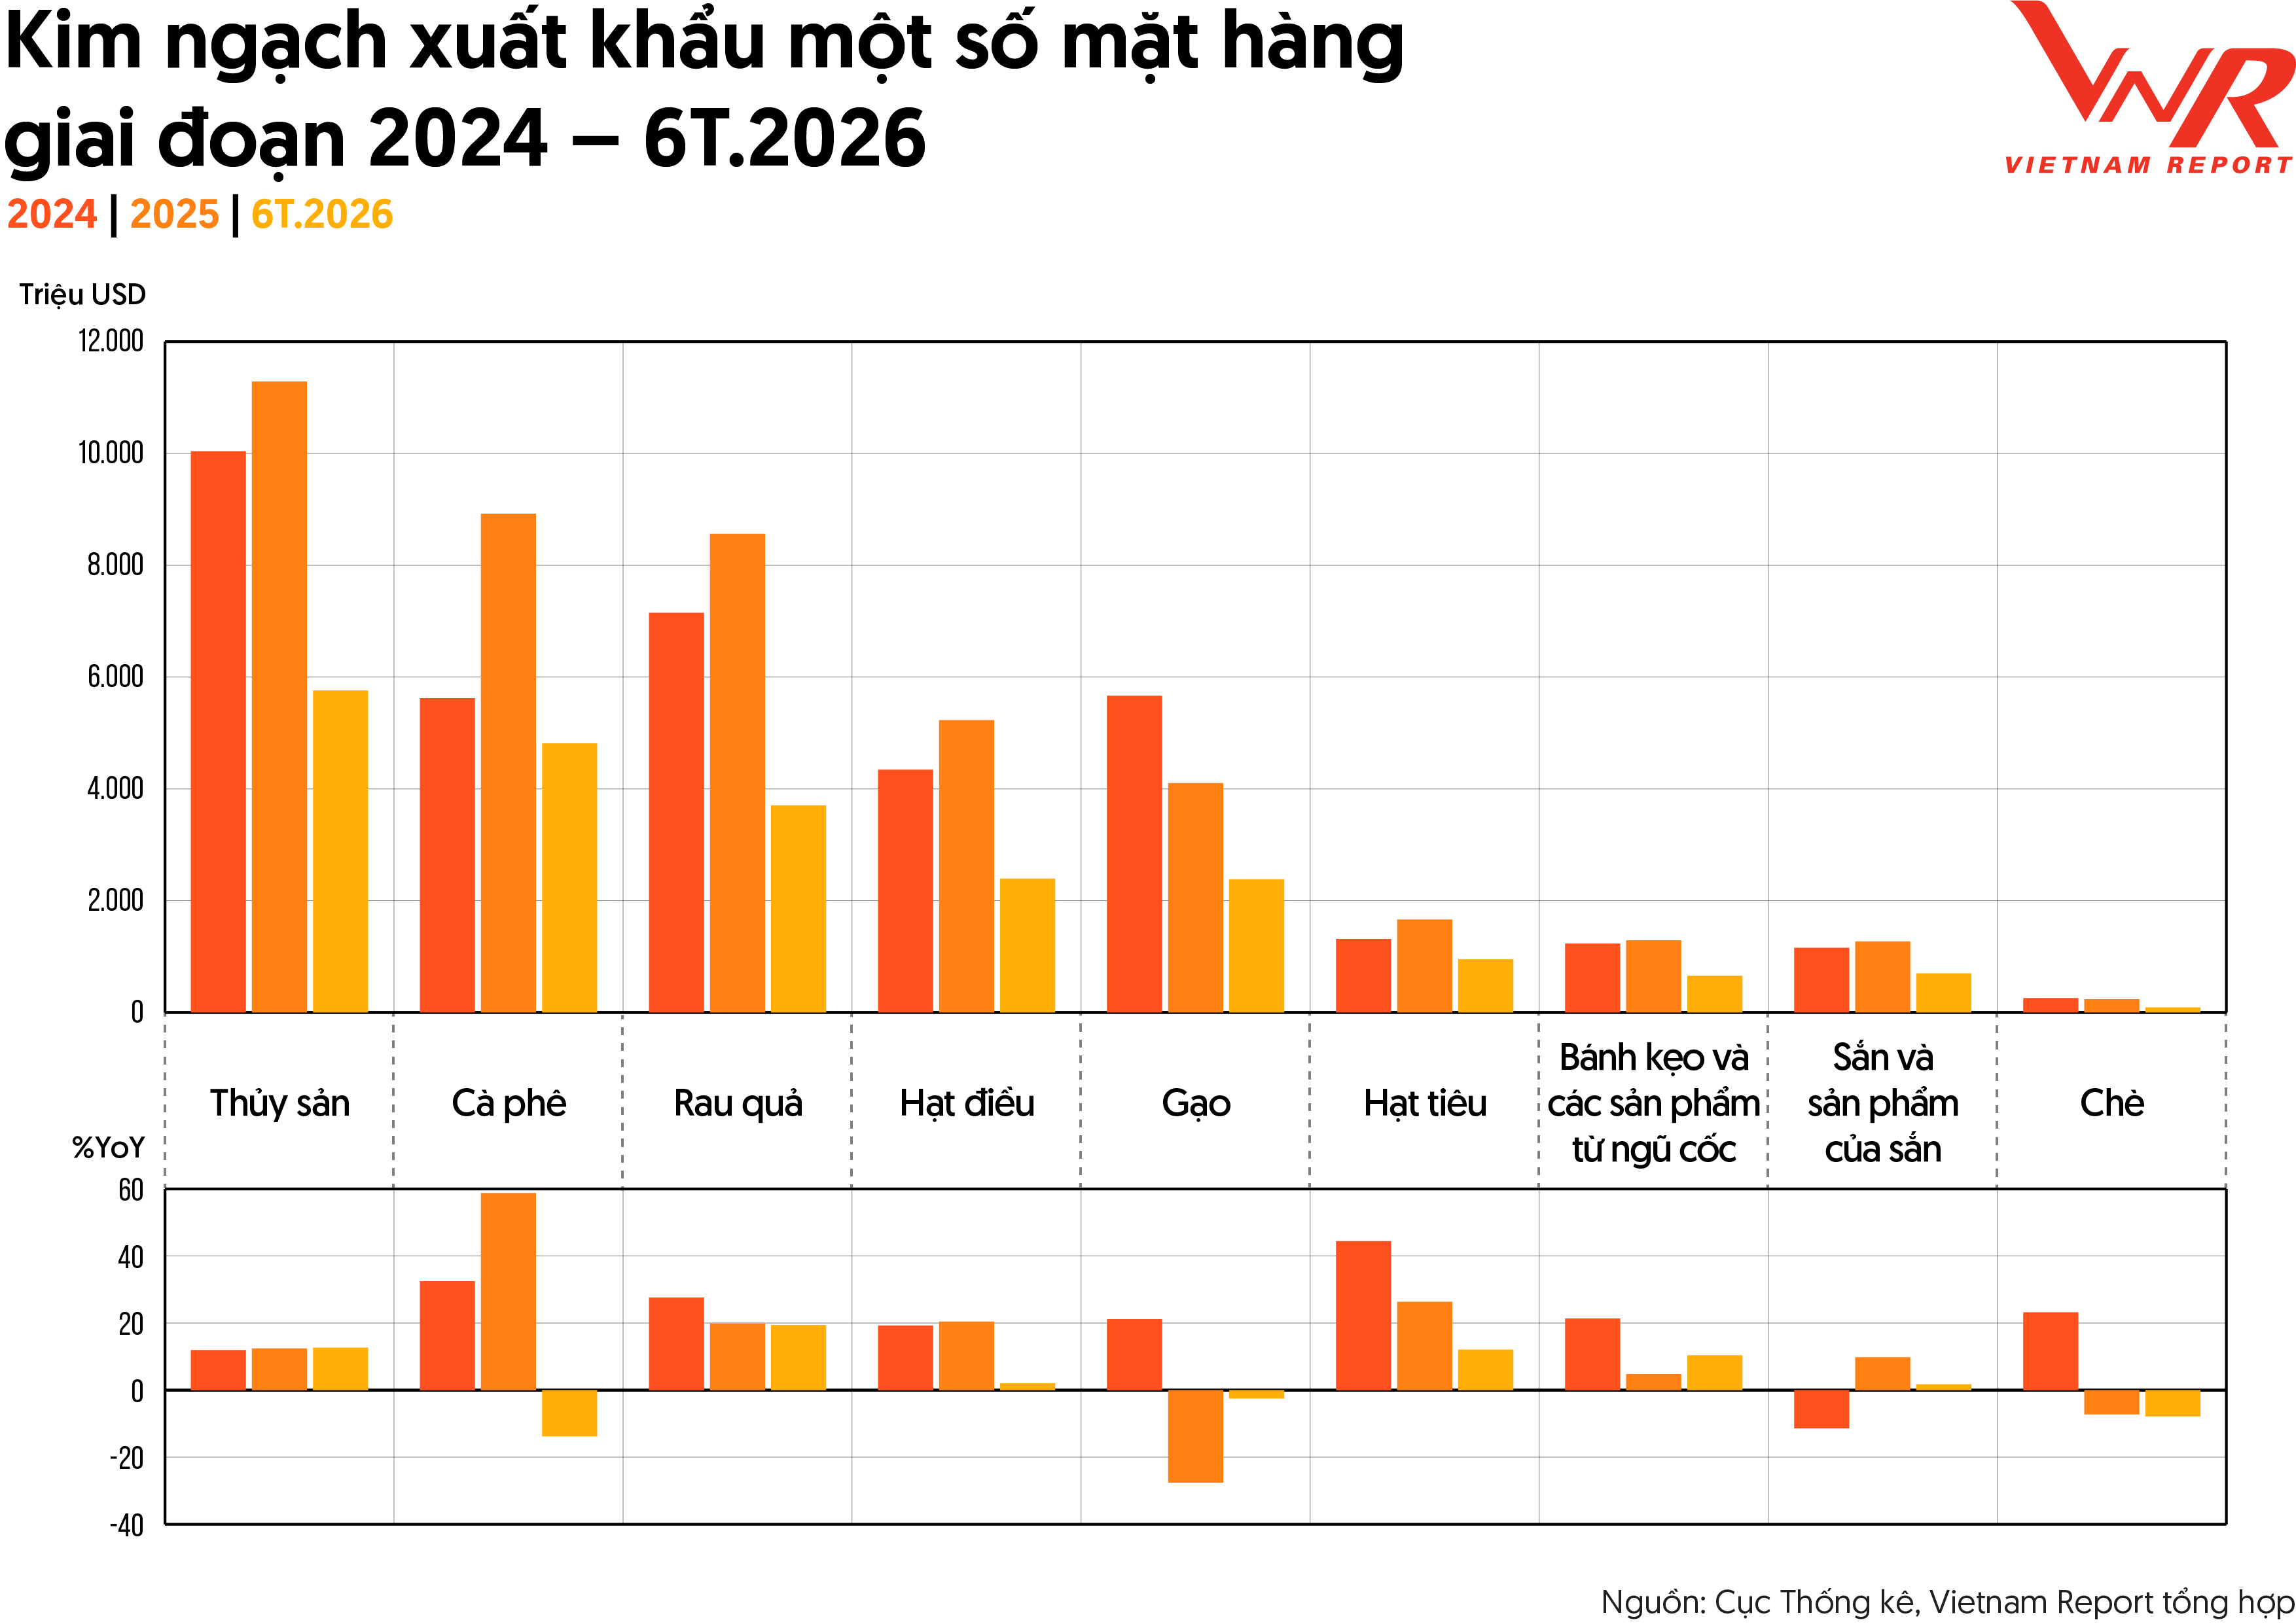
Xuất khẩu tiếp tục là một trong những động lực mở rộng thị trường của ngành Thực phẩm – Đồ uống Việt Nam. Số liệu cho thấy năm 2025, kim ngạch của nhiều mặt hàng chủ lực tăng đáng kể so với năm 2024, nổi bật như thủy sản đạt 11,3 tỷ USD, cà phê 8,9 tỷ USD, rau quả 8,6 tỷ USD và hạt điều 5,2 tỷ USD. Trong 6 tháng đầu năm 2026, các nhóm hàng này tiếp tục ghi nhận quy mô xuất khẩu lớn, cho thấy dư địa mở rộng thị trường quốc tế vẫn đáng kể. Diễn biến 6 tháng đầu năm 2026 cũng cho thấy sự phân hóa giữa các nhóm hàng: rau quả tăng 19,4%, thủy sản tăng 12,7% và hạt tiêu tăng 12,1%, trong khi một số mặt hàng ghi nhận mức tăng thấp hoặc giảm. Giá trị xuất khẩu các mặt hàng này trên tổng kim ngạch xuất khẩu hàng hóa đã tăng từ 14,3% năm 2024 lên 17% năm 2025 và 21% trong 6 tháng đầu năm 2026.
Trên nhiều ngành hàng, Việt Nam đã trở thành một mắt xích có vị trí đáng kể trong nguồn cung toàn cầu: đứng đầu thế giới về xuất khẩu hạt điều, hạt tiêu và cà phê Robusta, đồng thời nằm trong nhóm các nước xuất khẩu gạo hàng đầu. Với gạo, dữ liệu USDA cho niên vụ 2025/26 xếp Việt Nam thứ hai thế giới về lượng xuất khẩu, chiếm khoảng 13% thương mại gạo toàn cầu. Đối với cà phê, Việt Nam tiếp tục giữ vị trí nhà sản xuất cà phê lớn thứ hai và nhà cung ứng Robusta hàng đầu thế giới.
Hình 7
Điểm đáng chú ý là quy mô xuất khẩu đã đưa sản phẩm Việt vào vị thế quan trọng, nhưng chưa đồng nghĩa với một thương hiệu quốc gia bền vững. Trường hợp thủy sản cho thấy rõ nhất mối liên hệ giữa truy xuất nguồn gốc, tiêu chuẩn quốc tế và uy tín thương hiệu. Đến tháng 9/2026, Việt Nam vẫn đang trong quá trình xử lý cảnh báo “thẻ vàng” IUU của EU. Chính phủ đặt mục tiêu tạo chuyển biến thực chất để gỡ cảnh báo trong năm 2026, nhưng các điểm nghẽn vẫn nằm ở chính năng lực truy xuất và kiểm soát dữ liệu: đến tháng 7/2026, dữ liệu trên hệ thống eCDT mới được cập nhật khoảng 70% và sản lượng được kiểm soát qua hệ thống chỉ khoảng 30% tổng sản lượng khai thác. Vì vậy, việc tháo gỡ thẻ vàng về bản chất đòi hỏi doanh nghiệp và toàn chuỗi phải có dữ liệu đầy đủ, nhất quán và có thể kiểm chứng, từ tàu cá, cảng cập bến, sản lượng khai thác đến hồ sơ xuất khẩu. Đây cũng chính là vấn đề cốt lõi của truy xuất nguồn gốc được đề cập ở trên: không thể xây dựng uy tín ở thị trường quốc tế nếu doanh nghiệp không chứng minh được nguồn gốc của sản phẩm.
Ở góc độ rộng hơn, câu chuyện IUU cho thấy uy tín của một ngành hàng có thể ảnh hưởng đến cách thị trường quốc tế nhìn nhận sản phẩm Việt Nam nói chung. Bộ Công Thương đánh giá thẻ vàng đã làm giảm lợi thế thuế quan từ EVFTA và làm gia tăng chi phí, thủ tục kiểm soát đối với thủy sản khai thác Việt Nam tại EU. Do đó, xây dựng thương hiệu xuất khẩu không thể tách rời việc xây dựng khả năng truy xuất, tuân thủ và minh bạch trong toàn chuỗi cung ứng. Khi mỗi sản phẩm có thể chứng minh được nguồn gốc, tiêu chuẩn và quá trình kiểm soát, “thương hiệu Việt” mới chuyển từ một dấu hiệu xuất xứ thành một tín hiệu về độ tin cậy đối với thị trường quốc tế.
Top 10 & Top 5 Công ty uy tín ngành Thực phẩm – Đồ uống là kết quả nghiên cứu độc lập của Vietnam Report được công bố từ năm 2017. Từ năm 2012, Vietnam Report đã sử dụng phương pháp Media Coding (mã hóa dữ liệu báo chí) để tính điểm uy tín của các doanh nghiệp trên truyền thông. Kể từ đó đến nay, nhiều bảng xếp hạng Top 10 thuộc các ngành trọng điểm và có tiềm năng tăng trưởng cao của Việt Nam cũng đã được định kỳ công bố thường niên như: Bất động sản, Xây dựng, Ngân hàng, Bảo hiểm, Dược, Du lịch, Logistics… Phương pháp nghiên cứu phân tích truyền thông để đánh giá uy tín của các công ty dựa trên học thuyết Agenda Setting về sự ảnh hưởng, tác động của truyền thông đại chúng đến cộng đồng và xã hội được hai giáo sư Maxwell McCombs và Donald L. Shaw chính thức công bố vào năm 1968, được Vietnam Report và các đối tác hiện thực hóa và áp dụng. Theo đó, Vietnam Report đã sử dụng phương pháp Branch Coding (đánh giá hình ảnh của công ty trên truyền thông) để tiến hành phân tích uy tín của các công ty thực phẩm – đồ uống tại Việt Nam. Vietnam Report tiến hành mã hóa (coding) các bài báo viết về ngành Thực phẩm – Đồ uống được đăng tải trên các đầu báo có ảnh hưởng trong thời gian từ tháng 08/2025 đến tháng 07/2026. Các bài báo được phân tích và đánh giá ở cấp độ câu chuyện (story-level) về 24 khía cạnh hoạt động cụ thể của các công ty từ sản phẩm, kết quả kinh doanh, thị trường... tới các hoạt động và uy tín của lãnh đạo công ty. Các thông tin được lựa chọn mã hóa (coding) dựa trên hai nguyên tắc cơ bản: Tên công ty xuất hiện ngay trên tiêu đề của bài báo, hoặc tin tức về công ty được đề cập tối thiểu chiếm 05 dòng trong bài báo, đây được gọi là ngưỡng nhận thức – khi thông tin được đánh giá là có giá trị phân tích. Các thông tin được đánh giá ở các cấp độ: 0: Trung lập; 1: Tích cực; 2: Khá tích cực; 3: Không rõ ràng; 4: Khá tiêu cực; 5: Tiêu cực. Những nhận định trong thông cáo mang tính tổng quát và tham khảo cho các doanh nghiệp, đối tác; không phải nhận định cá nhân và không phục vụ mục đích hay nhu cầu của bất cứ nhà đầu tư cụ thể nào. Do đó, các bên liên quan nên cân nhắc kỹ tính phù hợp của các thông tin trên trước khi sử dụng để đưa ra quyết định đầu tư và hoàn toàn chịu trách nhiệm trong việc sử dụng các thông tin đó. |